
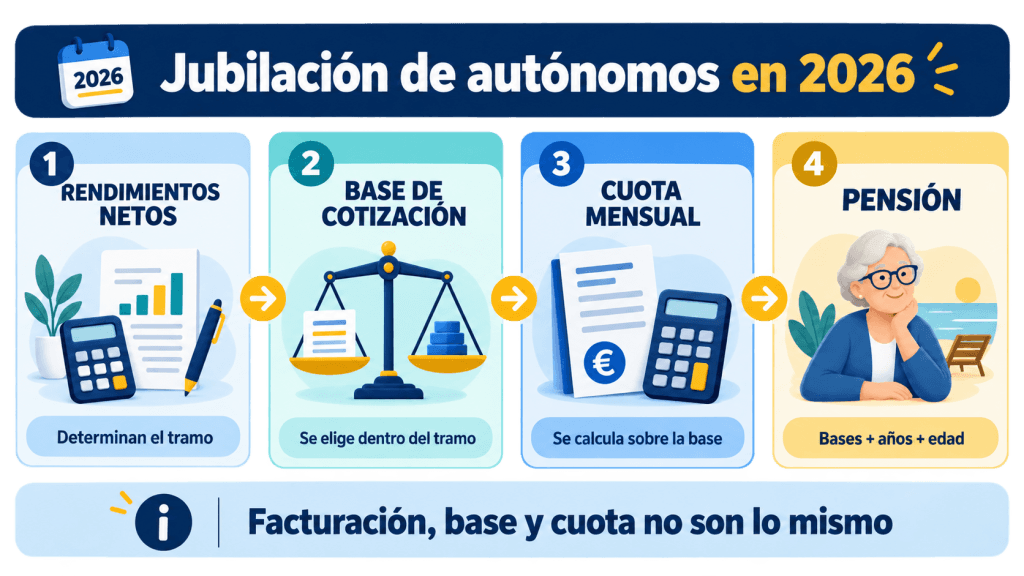
La jubilación de los autónomos en 2026 se calcula con las mismas reglas generales que la de los trabajadores asalariados, pero presenta diferencias importantes. La pensión no depende directamente de la facturación ni de la cuota pagada, sino de las bases de cotización acumuladas, los años cotizados y la edad a la que se solicita.
Además, desde 2023 los trabajadores incluidos en el Régimen Especial de Trabajadores Autónomos (RETA) cotizan según sus rendimientos netos. En 2026 se mantienen los 15 tramos del sistema, aumenta el Mecanismo de Equidad Intergeneracional (MEI) y comienza a aplicarse una nueva fórmula alternativa para calcular la base reguladora de la jubilación.
Resumen rápido: en 2026 un autónomo puede jubilarse a los 65 años si acredita al menos 38 años y 3 meses cotizados. Con menos cotización, la edad ordinaria es de 66 años y 10 meses. Se necesitan como mínimo 15 años cotizados para acceder a la pensión contributiva y 36 años y 6 meses para alcanzar el 100% de la base reguladora.
Requisitos para jubilarse como autónomo en 2026
Para acceder a una pensión contributiva de jubilación desde el RETA deben cumplirse estos requisitos generales:
- Edad ordinaria: 65 años con 38 años y 3 meses o más cotizados; 66 años y 10 meses cuando no se alcanza ese periodo.
- Cotización mínima: al menos 15 años, de los cuales 2 deben encontrarse dentro de los 15 años inmediatamente anteriores al hecho causante.
- Situación administrativa: estar de alta, en situación asimilada al alta o, en determinados supuestos, no estar de alta.
- Cuotas al corriente: el autónomo debe estar al día en las cuotas de las que sea responsable directo.
Puedes consultar todos los tramos de edad en nuestra tabla de edad de jubilación en 2026.
Cómo funciona la cotización por ingresos reales
El autónomo debe comunicar una previsión de sus rendimientos netos y elegir, dentro del tramo correspondiente, una base comprendida entre la mínima y la máxima. La base elegida determina la cuota mensual y también influye en prestaciones como la incapacidad temporal, el cese de actividad, la incapacidad permanente y la futura jubilación.
En estimación directa, para calcular el rendimiento computable se parte del rendimiento neto fiscal y se suman las cuotas de Seguridad Social del titular que se hayan deducido como gasto. Después se aplica una deducción adicional por gastos genéricos:
- 7%: con carácter general para autónomos individuales.
- 3%: para determinados autónomos societarios, administradores y socios incluidos en los supuestos legales.
La TGSS tiene en cuenta los rendimientos obtenidos en todas las actividades por cuenta propia. El resultado anual se transforma en un promedio mensual para determinar el tramo definitivo.
Ejemplo práctico para calcular el tramo
Un profesional obtiene un rendimiento computable anual de 24.000 euros antes de la deducción genérica. Si le corresponde el 7%, la deducción será de 1.680 euros:
- 24.000 € − 1.680 € = 22.320 € anuales.
- 22.320 € ÷ 12 = 1.860 € mensuales.
- Con ese promedio quedaría incluido en el tramo de rendimientos superiores a 1.850 € y hasta 2.030 € mensuales.
No confundas rendimiento, base y cuota: el rendimiento neto determina el tramo; dentro de ese tramo se elige una base; y sobre esa base se aplican los tipos para obtener la cuota. Facturar 2.000 euros no significa cotizar por una base de 2.000 euros.
Tabla de cotización de autónomos en 2026
En 2026 se mantienen los tramos previstos para 2025, aunque la base máxima de los dos tramos superiores aumenta hasta 5.101,20 euros. El tipo ordinario conjunto utilizado para calcular las siguientes cuotas orientativas es del 31,50%: contingencias comunes, contingencias profesionales, cese de actividad, formación profesional y MEI.
| Rendimiento neto mensual | Base mínima | Base máxima | Cuota mínima aproximada |
|---|---|---|---|
| Hasta 670 € | 653,59 € | 718,94 € | 205,88 € |
| Más de 670 € y hasta 900 € | 718,95 € | 900,00 € | 226,47 € |
| Más de 900 € y menos de 1.166,70 € | 849,67 € | 1.166,70 € | 267,65 € |
| Desde 1.166,70 € hasta 1.300 € | 950,98 € | 1.300,00 € | 299,56 € |
| Más de 1.300 € y hasta 1.500 € | 960,78 € | 1.500,00 € | 302,65 € |
| Más de 1.500 € y hasta 1.700 € | 960,78 € | 1.700,00 € | 302,65 € |
| Más de 1.700 € y hasta 1.850 € | 1.143,79 € | 1.850,00 € | 360,29 € |
| Más de 1.850 € y hasta 2.030 € | 1.209,15 € | 2.030,00 € | 380,88 € |
| Más de 2.030 € y hasta 2.330 € | 1.274,51 € | 2.330,00 € | 401,47 € |
| Más de 2.330 € y hasta 2.760 € | 1.356,21 € | 2.760,00 € | 427,21 € |
| Más de 2.760 € y hasta 3.190 € | 1.437,91 € | 3.190,00 € | 452,94 € |
| Más de 3.190 € y hasta 3.620 € | 1.519,61 € | 3.620,00 € | 478,68 € |
| Más de 3.620 € y hasta 4.050 € | 1.601,31 € | 4.050,00 € | 504,41 € |
| Más de 4.050 € y hasta 6.000 € | 1.732,03 € | 5.101,20 € | 545,59 € |
| Más de 6.000 € | 1.928,10 € | 5.101,20 € | 607,35 € |
Las cuotas son orientativas y se han calculado aplicando el tipo ordinario del 31,50% a la base mínima. El recibo real puede variar por bonificaciones, reducciones, exclusiones de determinadas coberturas, recargos o circunstancias particulares.
¿Se puede cambiar la base durante el año?
Sí. El autónomo puede modificar su base hasta seis veces al año para adaptarla a la evolución de su negocio. Los cambios producen efectos el 1 de marzo, mayo, julio, septiembre, noviembre o enero del año siguiente, según la fecha en que se presente la solicitud.
Esta posibilidad es especialmente útil en actividades estacionales. Si los ingresos aumentan o disminuyen de manera sostenida, conviene actualizar la previsión en Importass para reducir la diferencia que pueda aparecer en la regularización posterior.
Regularización anual: qué ocurre si se cotiza de más o de menos
Las bases elegidas durante 2026 tienen carácter provisional. Cuando la Administración tributaria comunica los rendimientos definitivos, la TGSS comprueba si las bases utilizadas se encuentran dentro del tramo correcto.
- Si se cotizó por debajo de lo permitido: la TGSS reclamará la diferencia. La notificación indicará el importe y el plazo para ingresarlo sin recargo.
- Si se cotizó por encima: la TGSS devolverá de oficio el exceso, salvo que resulte aplicable el derecho transitorio a mantener una base superior.
- Si la base estaba dentro del intervalo correcto: no habrá diferencias por este motivo.
No todos los periodos se regularizan. Existen excepciones, entre otras, para determinados meses en los que se percibieron prestaciones de corta duración o se disfrutó de la cuota reducida inicial.
Cómo se calcula la pensión de un autónomo en 2026
El cálculo se realiza en dos fases. Primero se obtiene la base reguladora a partir de las bases de cotización. Después se aplica el porcentaje que corresponda según los años cotizados.
Dos fórmulas de base reguladora en 2026
Desde el 1 de enero de 2026, la Seguridad Social debe comparar dos métodos y aplicar el que resulte más favorable:
- Método tradicional: suma de las bases de los últimos 300 meses —25 años— dividida entre 350.
- Nuevo método transitorio de 2026: se observan los últimos 304 meses, se seleccionan las 302 bases de mayor importe y su suma se divide entre 352,33. Esto permite descartar las dos bases mensuales más bajas de ese periodo.
Las bases correspondientes a los 24 meses más recientes se toman por su valor nominal. Las anteriores se actualizan conforme a la evolución del IPC, según las reglas legales.
Novedad importante: ya no es completamente correcto afirmar que en 2026 solo se utilizan los últimos 25 años. El INSS compara la fórmula tradicional con el nuevo método transitorio y aplica el resultado más beneficioso.
Porcentaje según los años cotizados
- 15 años: 50% de la base reguladora.
- Meses 1 a 49 posteriores a los primeros 15 años: se añade un 0,21% por cada mes.
- Meses adicionales siguientes: se añade un 0,19% por mes hasta alcanzar el 100%.
- 36 años y 6 meses: 100% de la base reguladora en 2026.
Para comprender el resultado cuando solo se alcanza el periodo mínimo, consulta cuánto se cobra de pensión con 15 años cotizados.
Ejemplo simplificado de pensión
Imaginemos que, después de actualizar y sumar las bases, el método más favorable produce una base reguladora de 1.400 euros:
| Carrera de cotización | Porcentaje | Pensión inicial aproximada |
|---|---|---|
| 15 años | 50% | 700 € mensuales |
| 30 años | Porcentaje correspondiente según la escala | Dependerá de los meses exactos cotizados |
| 36 años y 6 meses o más | 100% | 1.400 € mensuales |
Es un ejemplo orientativo. El resultado final puede verse afectado por coeficientes de jubilación anticipada, incentivos por demora, topes máximos, complementos a mínimos, impuestos y otras circunstancias personales.
Lagunas de cotización de los autónomos: novedad en 2026
Con carácter general, los meses sin cotización del RETA no se rellenan como ocurre en determinados supuestos del Régimen General. Si un mes incluido en el cálculo no tiene base, puede computar con valor cero y reducir la pensión.
Sin embargo, desde el 1 de enero de 2026 existe una excepción: cuando aparecen periodos sin obligación de cotizar después de extinguirse una prestación económica por cese de actividad, se integran los seis meses siguientes de cada periodo utilizando la base mínima de la tabla general del RETA.
Fuera de este supuesto limitado, continúa sin existir una integración general de lagunas para los trabajadores autónomos. Puedes ampliar la información en nuestra guía sobre las lagunas de cotización en la jubilación.
¿Compensa aumentar la base antes de jubilarse?
Cotizar por una base mayor puede elevar la futura pensión, pero el efecto depende de cuántos meses queden hasta la jubilación, de las bases anteriores y de si ya se alcanza el porcentaje del 100%. Subir la base únicamente durante uno o dos años suele producir un efecto limitado porque la base reguladora considera más de 25 años.
Antes de aumentar la cotización conviene:
- Descargar el informe de bases de cotización y comprobar si existen meses sin base o bases muy bajas.
- Revisar cuántos años y meses se tendrán cotizados en la fecha prevista de retiro.
- Realizar varias simulaciones en Tu Seguridad Social: jubilación ordinaria, anticipada y demorada.
- Comparar el aumento esperado de la pensión con el coste adicional de las cuotas.
- Valorar si será necesario solicitar el complemento a mínimos, ya que este depende de las rentas y de la residencia en España.
Si el negocio cierra antes de alcanzar la jubilación, también puede estudiarse la suscripción de un convenio especial con la Seguridad Social para evitar nuevos periodos sin cotización.
Jubilación anticipada de los autónomos
El autónomo puede acceder a la jubilación anticipada voluntaria hasta 24 meses antes de su edad ordinaria si cumple, entre otros requisitos, un mínimo de 35 años cotizados. La pensión resultante debe ser superior a la pensión mínima que le correspondería al cumplir 65 años.
La reducción se aplica mediante coeficientes mensuales que dependen del anticipo y del periodo total cotizado. Por ello, dos autónomos que adelanten la jubilación el mismo número de meses pueden sufrir reducciones diferentes.
Atención: el cese voluntario en una actividad por cuenta propia no suele dar acceso a la jubilación anticipada involuntaria prevista para determinados ceses de trabajadores asalariados. Conviene estudiar por separado los periodos cotizados en otros regímenes.
Jubilación activa para autónomos en 2026
Desde el 1 de abril de 2025 ya no se aplica automáticamente la antigua regla general del 50% de pensión o del 100% por tener un empleado. Para acceder a la jubilación activa debe haberse retrasado el acceso a la pensión al menos un año respecto a la edad ordinaria o respecto a la fecha en que se complete la cotización mínima, si esta fuera posterior.
Sin trabajador contratado que cumpla las condiciones especiales, el porcentaje compatible es:
| Demora para acceder a la pensión | Porcentaje compatible |
|---|---|
| 1 año | 45% |
| 2 años | 55% |
| 3 años | 65% |
| 4 años | 80% |
| 5 años | 100% |
Cuando el autónomo tiene al menos un trabajador con una antigüedad mínima de 18 meses, o contrata indefinidamente a una persona que no hubiera trabajado para él en los dos años anteriores, se aplica una escala mejorada:
- Entre 1 y 3 años de demora: 75% de la pensión.
- 4 años: 80%.
- 5 años: 100%.
El porcentaje aumenta 5 puntos por cada 12 meses ininterrumpidos en jubilación activa, hasta llegar al 100%. Durante esta modalidad no se cobra complemento a mínimos. Consulta todos los requisitos en nuestra guía sobre jubilación activa en 2026.
Deudas con la Seguridad Social e invitación al pago
Si el solicitante reúne el periodo mínimo de cotización, pero tiene cuotas pendientes de las que era responsable directo, el organismo gestor puede aplicar el mecanismo de invitación al pago.
El autónomo dispone de un plazo improrrogable de 30 días naturales desde la notificación para ingresar las cuotas debidas. El efecto concreto del pago fuera de plazo puede depender de cuándo se abone la deuda, por lo que no conviene esperar hasta presentar la jubilación para revisar esta situación.
Complementos y otras posibilidades
Complemento a mínimos
Si la pensión calculada queda por debajo del mínimo establecido, puede solicitarse un complemento siempre que se cumplan los límites de ingresos, residencia y demás requisitos. No es una cantidad consolidada y se revisa periódicamente. Consulta las pensiones mínimas y máximas de 2026.
Complemento por brecha de género
Las personas jubiladas desde el RETA pueden acceder al complemento para la reducción de la brecha de género si reúnen sus requisitos. No es una ayuda exclusiva de los trabajadores asalariados.
Pluriactividad
Cuando se ha cotizado simultáneamente como asalariado y autónomo, pueden generarse dos pensiones si en cada régimen se cumplen por separado los requisitos. Si uno de ellos no permite causar una pensión independiente, sus bases pueden acumularse a las del otro régimen para calcular la base reguladora, con los límites legales aplicables.
Además, en 2026 los autónomos en pluriactividad tienen derecho al reintegro del 50% del exceso de cotizaciones por contingencias comunes que supere 17.323,68 euros, con el límite del 50% de las cuotas ingresadas en el RETA por dichas contingencias.
Cómo solicitar la jubilación del autónomo
La pensión puede solicitarse por internet en el portal Tu Seguridad Social, mediante el servicio de prestaciones sin certificado o presencialmente en un Centro de Atención e Información de la Seguridad Social (CAISS).
- Comprueba la vida laboral y descarga el informe de bases de cotización.
- Revisa en Importass que las cuotas estén pagadas y que no existan deudas.
- Utiliza el simulador de Tu Seguridad Social para comparar distintas fechas.
- Tramita la baja en el RETA si vas a cesar completamente en la actividad.
- Presenta la solicitud de jubilación y conserva el justificante de registro.
Si necesitas atención presencial, consulta cómo pedir cita previa en la Seguridad Social sin certificado digital.
Preguntas frecuentes sobre la jubilación de autónomos
¿La cuota mensual es la cantidad utilizada para calcular la pensión?
No. La pensión se calcula con la base de cotización. La cuota es el resultado de aplicar los tipos correspondientes sobre esa base.
¿Puedo elegir cualquier base de cotización?
Solo puede elegirse una base comprendida entre la mínima y la máxima del tramo correspondiente a los rendimientos previstos, salvo los derechos transitorios y supuestos especiales previstos legalmente.
¿Los meses sin actividad cuentan como cero?
Como regla general, sí pueden perjudicar la base reguladora. Desde 2026 se integran únicamente los seis meses siguientes a cada periodo posterior a la extinción de una prestación por cese de actividad, utilizando la base mínima de la tabla general.
¿Cotizar más garantiza una pensión superior?
Puede aumentarla, pero depende de que las bases superiores entren en el periodo de cálculo, de los años cotizados, de la edad de jubilación y de los topes legales. Conviene simular el resultado antes de asumir cuotas más altas.
¿Es obligatorio cerrar el negocio para jubilarse?
Para una jubilación ordinaria incompatible con el trabajo debe cesarse en la actividad. No obstante, existen excepciones como la jubilación activa, el mantenimiento de la mera titularidad del negocio o determinados trabajos por cuenta propia con ingresos anuales que no superen el salario mínimo interprofesional.
Fuentes oficiales consultadas
- Bases, tramos y tipos de cotización del RETA en 2026 — Seguridad Social.
- Guía práctica del trabajo autónomo — Importass.
- Real Decreto-ley 3/2026 — BOE.
- Ley General de la Seguridad Social — texto consolidado.
Contenido informativo actualizado a agosto de 2026. La Seguridad Social calcula cada pensión con la carrera de cotización y las circunstancias particulares del solicitante.