
Las pensiones públicas no se cobran siempre íntegramente. Con carácter general, las pensiones contributivas de jubilación, viudedad e incapacidad permanente tienen la consideración fiscal de rendimientos del trabajo y están sujetas al Impuesto sobre la Renta de las Personas Físicas (IRPF).
Por este motivo, el Instituto Nacional de la Seguridad Social (INSS) puede descontar una retención en cada pago. Esa retención no es un impuesto adicional ni necesariamente el importe definitivo que corresponde pagar: es un anticipo a cuenta del resultado final de la declaración de la Renta.
En esta guía explicamos cómo tributan las pensiones en 2026, cuándo debe presentar la declaración un pensionista, qué sucede si existen dos pagadores, qué prestaciones están exentas y cómo comprobar o modificar la retención aplicada por la Seguridad Social.
Última revisión: 20 de agosto de 2026.
Resumen rápido del IRPF de las pensiones en 2026
- La pensión contributiva de jubilación tributa como un rendimiento del trabajo.
- La retención del INSS es un pago anticipado: no es necesariamente el impuesto definitivo.
- Con un pagador, el límite general de rendimientos del trabajo para no declarar es de 22.000 euros anuales.
- Con varios pagadores, el límite general baja a 15.876 euros cuando el segundo y restantes pagadores abonan conjuntamente más de 1.500 euros.
- Tener dos pagadores no hace que el IRPF sea más alto por sí mismo; puede provocar que las retenciones hayan sido insuficientes.
- La incapacidad permanente absoluta, la gran invalidez y determinadas pensiones de orfandad están exentas.
- Las pensiones de viudedad y las pensiones no contributivas no están exentas con carácter general.
Importante sobre las fechas: los ingresos de pensiones cobrados entre el 1 de enero y el 31 de diciembre de 2026 se declararán en la campaña de la Renta que se celebrará en 2027. La campaña realizada durante 2026 corresponde a los ingresos obtenidos en 2025.
Por qué las pensiones tributan como un salario
El artículo 17.2.a de la Ley 35/2006 del IRPF incluye entre los rendimientos del trabajo las pensiones y haberes pasivos percibidos de los regímenes públicos de la Seguridad Social y de Clases Pasivas.
Esto significa que, a efectos fiscales, la pensión se suma al resto de rendimientos del trabajo que pueda recibir el contribuyente durante el año, como:
- El salario percibido antes de jubilarse.
- Otra pensión pública sujeta al IRPF.
- El rescate de un plan de pensiones.
- Determinadas prestaciones de mutualidades y sistemas privados de previsión social.
- Ingresos procedentes de una pensión extranjera, salvo las particularidades establecidas en el convenio de doble imposición aplicable.
La mayoría de las pensiones se abona en 14 pagas. No obstante, las derivadas de accidente de trabajo o enfermedad profesional suelen satisfacerse en 12 mensualidades, porque las pagas extraordinarias se encuentran prorrateadas.
Qué pensiones tributan y cuáles están exentas
| Pensión o prestación | Tratamiento general en el IRPF | Observación importante |
|---|---|---|
| Pensión contributiva de jubilación | Tributa | Rendimiento del trabajo sujeto a retención. |
| Pensión de viudedad | Tributa | Solo está exenta en supuestos especiales, como prestaciones derivadas de actos de terrorismo. |
| Incapacidad permanente parcial | Tributa | La indemnización se considera rendimiento del trabajo. |
| Incapacidad permanente total | Tributa | También tributa la modalidad total cualificada. |
| Incapacidad permanente absoluta | Exenta | Exención reconocida por el artículo 7 de la Ley del IRPF. |
| Gran invalidez | Exenta | Se aplican los límites legales correspondientes cuando concurren prestaciones de mutualidades alternativas. |
| Pensión de orfandad | Exenta | También determinados haberes a favor de nietos y hermanos menores de 22 años o incapacitados para todo trabajo. |
| Pensión no contributiva de jubilación | Tributa | No está exenta por el mero hecho de ser no contributiva, aunque normalmente su cuantía no genera retención. |
| Complemento a mínimos | Tributa | Forma parte del importe de la pensión sujeta. |
| Complemento para reducir la brecha de género | Tributa | Se suma al importe bruto de la pensión. |
| Pensiones derivadas de actos de terrorismo | Exentas | Incluidas las pensiones de viudedad u orfandad que tengan este origen. |
| Ingreso Mínimo Vital | Exento con límite | El límite es conjunto con otras rentas mínimas y ayudas sociales. |
En nuestra guía sobre la pensión de incapacidad permanente en 2026 explicamos las diferencias entre los cuatro grados y su tratamiento fiscal.
Atención: cobrar una pensión sin retención no significa necesariamente que esté exenta. Puede tratarse de una pensión sujeta al IRPF cuyo importe y circunstancias personales producen un tipo de retención del 0%.
Cómo se calcula la retención de una pensión
No existe una tabla universal que permita afirmar que todos los pensionistas que cobran una determinada cantidad soportarán el mismo porcentaje. La Agencia Tributaria publica cada año un algoritmo de retenciones que tiene en cuenta numerosos datos.
- Importe bruto anual previsto de la pensión.
- Edad del pensionista.
- Grado de discapacidad y necesidad de ayuda de terceras personas.
- Estado civil y rentas del cónyuge.
- Descendientes o ascendientes que generen derecho al mínimo familiar.
- Pensiones compensatorias y anualidades por alimentos.
- Cambios producidos durante el año que obliguen a regularizar la retención.
La AEAT dispone de un servicio oficial de cálculo de retenciones de 2026. Es más fiable que aplicar una tabla aproximada únicamente en función de la pensión mensual.
Ejemplo para calcular la pensión neta
Supongamos que un pensionista cobra 1.300 euros brutos en 14 pagas y que el INSS le ha comunicado una retención del 8%. El cálculo sería:
- Pensión bruta anual: 1.300 × 14 = 18.200 euros.
- Retención anual: 18.200 × 8% = 1.456 euros.
- Retención en cada paga: 1.300 × 8% = 104 euros.
- Importe neto de cada paga: 1.300 − 104 = 1.196 euros.
El 8% de este ejemplo es hipotético. El porcentaje real debe obtenerse utilizando los datos personales y familiares del pensionista.
Cuándo está obligado un pensionista a presentar la Renta
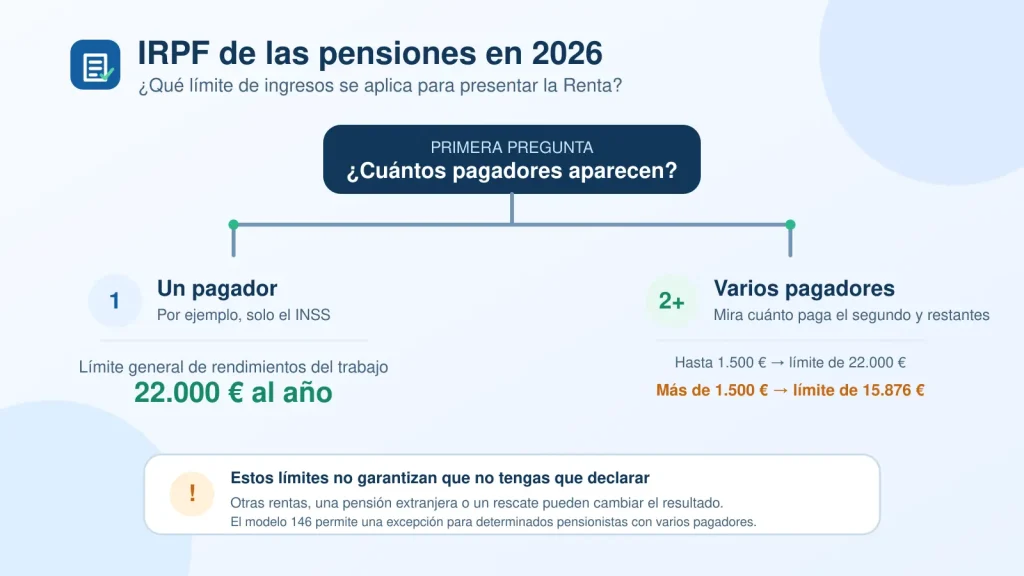
Los límites siguientes se refieren a rendimientos del trabajo y se aplican siempre que no existan otras rentas o circunstancias que obliguen a declarar.
| Situación | Límite general | Consecuencia |
|---|---|---|
| Un solo pagador | 22.000 € anuales | No existe obligación por rendimientos del trabajo si no se supera el límite y no concurre otra causa. |
| Varios pagadores, pero el segundo y restantes no superan conjuntamente 1.500 € | 22.000 € anuales | Se mantiene el límite general. |
| Varios pagadores y el segundo y restantes superan conjuntamente 1.500 € | 15.876 € anuales | Existe obligación si los rendimientos íntegros del trabajo superan ese límite. |
| Dos o más pagadores de prestaciones pasivas acogidos correctamente al modelo 146 | 22.000 € anuales | Puede mantenerse el límite de un pagador si se cumplen todos los requisitos. |
También puede aplicarse el límite reducido de 15.876 euros cuando se perciben pensiones compensatorias del cónyuge, anualidades por alimentos no exentas, rendimientos de un pagador no obligado a retener o rendimientos del trabajo sujetos a un tipo fijo.
Otros ingresos que pueden obligar a declarar
No debe analizarse únicamente la pensión. También pueden influir:
- Intereses bancarios y dividendos.
- Ganancias obtenidas mediante fondos, acciones, inmuebles o criptomonedas.
- Ingresos procedentes del alquiler de una vivienda.
- Imputaciones de renta por inmuebles distintos de la vivienda habitual.
- Ayudas públicas y subvenciones no exentas.
- Una pensión procedente del extranjero.
No estar obligado no significa que no convenga presentar la declaración. Si el pensionista ha soportado retenciones superiores a su cuota final, presentar voluntariamente la Renta puede permitirle obtener una devolución.
Dos pagadores: lo que realmente cambia
Tener dos pagadores no aumenta automáticamente el impuesto. El IRPF final se calcula sobre la renta total anual y las circunstancias del contribuyente, con independencia de que el dinero proceda de uno o varios pagadores.
El problema práctico es que cada pagador calcula su retención considerando principalmente las cantidades que él mismo abona. Al sumar todos los ingresos en la declaración, las retenciones acumuladas pueden resultar inferiores a las necesarias.
Dos pensiones no siempre significan dos pagadores
El número de prestaciones no determina por sí solo el número de pagadores. Por ejemplo, una pensión de jubilación y otra de viudedad abonadas por el mismo INSS pueden figurar fiscalmente bajo un único pagador.
Para comprobarlo, revisa los NIF de los pagadores que aparecen en tus datos fiscales. Si las prestaciones proceden de entidades diferentes —por ejemplo, INSS y Clases Pasivas, INSS y una entidad privada, o INSS y un organismo extranjero— sí pueden existir varios pagadores.
Ejemplos prácticos de pensionistas y obligación de declarar
Caso 1: pensión de 18.200 euros con un pagador
- Ingresos: 18.200 euros de pensión de jubilación abonada por el INSS.
- Otros ingresos: ninguno.
- Resultado: no está obligado a declarar por rendimientos del trabajo porque no supera 22.000 euros.
Aun así, debe consultar el borrador para comprobar si tiene derecho a una devolución de las retenciones soportadas.
Caso 2: salario y pensión durante el año de jubilación
- Empresa: 12.000 euros de salario.
- INSS: 7.500 euros de pensión.
- Total: 19.500 euros.
- Segundo pagador: supera 1.500 euros.
- Resultado: está obligado a presentar la declaración porque supera el límite de 15.876 euros.
Esto no permite asegurar que la declaración saldrá a pagar. El resultado dependerá de las retenciones practicadas, los mínimos personales y familiares, las deducciones y el resto de circunstancias fiscales.
Caso 3: jubilación y viudedad abonadas por el INSS
- Jubilación: 16.000 euros.
- Viudedad: 5.000 euros.
- Total: 21.000 euros.
- Pagador: ambas prestaciones aparecen en los datos fiscales con el mismo NIF del INSS.
- Resultado: se considera un solo pagador y no existe obligación por rendimientos del trabajo al no superar 22.000 euros, siempre que no concurra otra causa.
La pensión de viudedad sí tributa. Puedes consultar sus requisitos y porcentajes en nuestra guía sobre la pensión de viudedad en 2026.
Caso 4: pensión española y pensión extranjera
- INSS: 14.000 euros.
- Pensión extranjera: 4.000 euros.
- Total: 18.000 euros.
- Resultado general: existe más de un pagador, el segundo supera 1.500 euros y el total excede 15.876 euros.
Debe revisarse el convenio de doble imposición entre España y el país que paga la pensión, porque puede establecer reglas diferentes según se trate de una pensión privada, pública o derivada de servicios prestados a una Administración.
Modelo 146 para pensionistas con varios pagadores
Los pensionistas cuyos únicos rendimientos del trabajo sean determinadas prestaciones pasivas procedentes de dos o más pagadores pueden solicitar a la Agencia Tributaria que calcule el importe conjunto de las retenciones mediante el modelo 146.
Su finalidad es distribuir las retenciones entre los diferentes pagadores de forma similar a la que se aplicaría si toda la pensión procediera de una sola entidad.
- Se presenta durante los meses de enero y febrero del ejercicio correspondiente.
- La solicitud tiene vigencia anual, por lo que debe renovarse cada año.
- La AEAT entrega comunicaciones con las retenciones que debe aplicar cada pagador.
- El pensionista debe entregar estas comunicaciones a los pagadores antes del 30 de abril y conservar justificante.
- Si cambian los pagadores, las cuantías u otras circunstancias relevantes, puede dejar de aplicarse el régimen especial.
El trámite puede realizarse desde la página oficial del modelo 146 de la Agencia Tributaria.
Mínimo personal por edad y discapacidad
El mínimo personal y familiar representa la parte de la renta que el sistema considera destinada a cubrir las necesidades básicas del contribuyente y su familia.
No debe confundirse con el límite para presentar la declaración ni interpretarse como una simple cantidad que se resta directamente de la pensión bruta. Técnicamente, interviene en el cálculo de la cuota del impuesto.
| Circunstancia personal | Cuantía estatal de referencia |
|---|---|
| Con carácter general | 5.550 € anuales |
| Mayor de 65 años | 6.700 € anuales: 5.550 € + 1.150 € |
| Mayor de 75 años | 8.100 € anuales: 5.550 € + 1.150 € + 1.400 € |
| Discapacidad igual o superior al 33% e inferior al 65% | 3.000 € adicionales |
| Discapacidad igual o superior al 65% | 9.000 € adicionales |
| Ayuda de terceras personas, movilidad reducida o discapacidad igual o superior al 65% | 3.000 € adicionales por gastos de asistencia |
Las comunidades autónomas pueden aprobar particularidades para el tramo autonómico del impuesto. Por ello, dos pensionistas con la misma pensión y situación familiar pueden obtener resultados distintos si residen en comunidades diferentes.
Otros ajustes que reducen el rendimiento gravado
Los rendimientos del trabajo cuentan, con carácter general, con un gasto deducible de 2.000 euros anuales. Además, los contribuyentes con rendimientos netos del trabajo reducidos y que cumplan los requisitos legales pueden aplicar la reducción por obtención de rendimientos del trabajo.
Estos ajustes explican por qué una pensión sujeta al IRPF puede tener una retención muy baja o del 0%, especialmente cuando el pensionista tiene ingresos reducidos y no percibe otras rentas.
Cómo tributa el rescate de un plan de pensiones
El dinero rescatado de un plan de pensiones tributa como rendimiento del trabajo y se suma a la pensión pública y al resto de ingresos de la base general.
Rescatar una cantidad elevada en forma de capital puede elevar el tipo marginal aplicable durante ese ejercicio. Además, la entidad gestora del plan será normalmente otro pagador.
Ejemplo de acumulación de ingresos
- Pensión pública: 20.000 euros.
- Rescate del plan: 15.000 euros.
- Rendimientos del trabajo acumulados: 35.000 euros.
El contribuyente no tributa únicamente por el rescate de forma aislada, sino por la suma de sus rendimientos. Por eso conviene planificar el momento y la forma de cobro. Consulta nuestra guía sobre cómo rescatar un plan de pensiones en 2026.
Casos especiales que debe revisar el pensionista
Pensión no contributiva
La pensión no contributiva de jubilación no está exenta del IRPF con carácter general. Sin embargo, debido a su cuantía y a los mínimos y reducciones aplicables, normalmente no soporta retención y puede no generar obligación de declarar si no existen otros ingresos.
Ingreso Mínimo Vital
El Ingreso Mínimo Vital, el complemento de ayuda para la infancia y determinadas ayudas sociales están exentos hasta un límite conjunto equivalente a 1,5 veces el IPREM anual. A la fecha de esta revisión, el límite conjunto utilizado es de 12.600 euros.
Aunque la cuota resulte cero, los beneficiarios del IMV y los integrantes de la unidad de convivencia están sujetos a la obligación anual de presentar la declaración en los términos establecidos por su normativa.
Complemento para reducir la brecha de género
El complemento para reducir la brecha de género se integra en la pensión y tributa como rendimiento del trabajo, salvo que la pensión principal esté exenta por su naturaleza.
Jubilación activa, parcial o flexible
Cuando se compatibiliza la pensión con un salario, ambas cantidades se integran en los rendimientos del trabajo. Existirán normalmente dos pagadores: el INSS y la empresa.
Puedes consultar las diferencias en nuestras guías sobre la jubilación activa y parcial y la jubilación flexible en 2026.
Cómo comprobar la retención aplicada por el INSS
- Consulta el recibo o certificado de la pensión y localiza el importe bruto, el porcentaje de IRPF y el importe retenido.
- Descarga el certificado anual de retenciones desde los servicios electrónicos de la Seguridad Social.
- Accede a tus datos fiscales de la Agencia Tributaria cuando se habiliten para la campaña correspondiente.
- Comprueba el NIF de cada pagador para determinar si fiscalmente existe uno o varios pagadores.
- Compara el porcentaje aplicado con el resultado del servicio oficial de cálculo de retenciones de la AEAT.
Cómo solicitar que el INSS retenga más IRPF
Un pensionista puede solicitar voluntariamente un porcentaje de retención superior al calculado por el INSS. Esta opción puede resultar útil cuando recibe ingresos de diferentes pagadores y quiere reducir el riesgo de que la declaración resulte a ingresar.
La solicitud puede realizarse mediante el servicio oficial “Modificar la retención del IRPF de la pensión”. La Seguridad Social también ofrece un procedimiento para quienes no disponen de certificado digital o Cl@ve.
No puede exigirse al INSS que aplique una retención inferior a la que legalmente corresponda. Si cambian la situación familiar, la discapacidad u otros datos que afectan al cálculo, deben comunicarse mediante el procedimiento oficial.
Si necesitas atención presencial, consulta nuestra guía para pedir cita previa en la Seguridad Social sin certificado digital ni Cl@ve.
Lista de comprobación fiscal para nuevos jubilados
- Calcula la pensión bruta anual, no solo la mensual.
- Anota todos los salarios y prestaciones cobrados durante el año de jubilación.
- Comprueba cuántos NIF de pagadores aparecen en tus datos fiscales.
- Revisa si has rescatado un plan de pensiones o recibido una pensión extranjera.
- Verifica que el INSS conoce tu situación familiar y grado de discapacidad.
- Conserva los certificados de retenciones de todos los pagadores.
- Consulta el borrador aunque no estés obligado: podría resultar a devolver.
- No confirmes el borrador sin revisar pensiones extranjeras, inmuebles, ayudas y rescates de planes.
Preguntas frecuentes sobre el IRPF de los pensionistas
¿Una pensión mínima está exenta de IRPF?
No necesariamente. Puede estar sujeta al impuesto y tener una retención del 0% debido a su cuantía y a las circunstancias personales del pensionista.
¿Dos pagadores hacen que se paguen más impuestos?
No por sí mismos. El impuesto final depende de los ingresos anuales totales. El riesgo es que cada pagador practique una retención insuficiente al desconocer lo que abona el otro.
¿La pensión de viudedad está exenta?
No. Como norma general tributa como rendimiento del trabajo. Puede estar exenta cuando derive de determinados supuestos protegidos legalmente, como actos de terrorismo.
¿La incapacidad permanente total paga IRPF?
Sí. La incapacidad permanente total y la total cualificada tributan. Las exentas son la incapacidad permanente absoluta y la gran invalidez, con los límites y requisitos establecidos legalmente.
¿Puedo presentar la Renta aunque no esté obligado?
Sí. Antes de presentarla conviene comprobar el resultado. Si las retenciones superan la cuota final, la declaración puede resultar a devolver.
¿El porcentaje retenido es el tipo definitivo que pago?
No. Es un anticipo. La declaración anual calcula la cuota definitiva teniendo en cuenta todos los ingresos, reducciones, mínimos, deducciones y pagos anticipados.
Fuentes oficiales consultadas
- Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas.
- Algoritmo y servicio de retenciones del IRPF para 2026.
- Agencia Tributaria: límites de la obligación de declarar.
- Agencia Tributaria: rentas y pensiones exentas.
- Agencia Tributaria: cuantías del mínimo personal y familiar.
- Agencia Tributaria: modelo 146 para pensionistas con varios pagadores.
- Seguridad Social: modificación de la retención del IRPF de la pensión.
La información de esta guía es general y no sustituye el análisis individual de un asesor fiscal ni las indicaciones de la Agencia Tributaria. La tributación puede variar según la comunidad autónoma, las circunstancias familiares, otras rentas y los convenios internacionales aplicables.