
Última revisión: 19 de agosto de 2026.
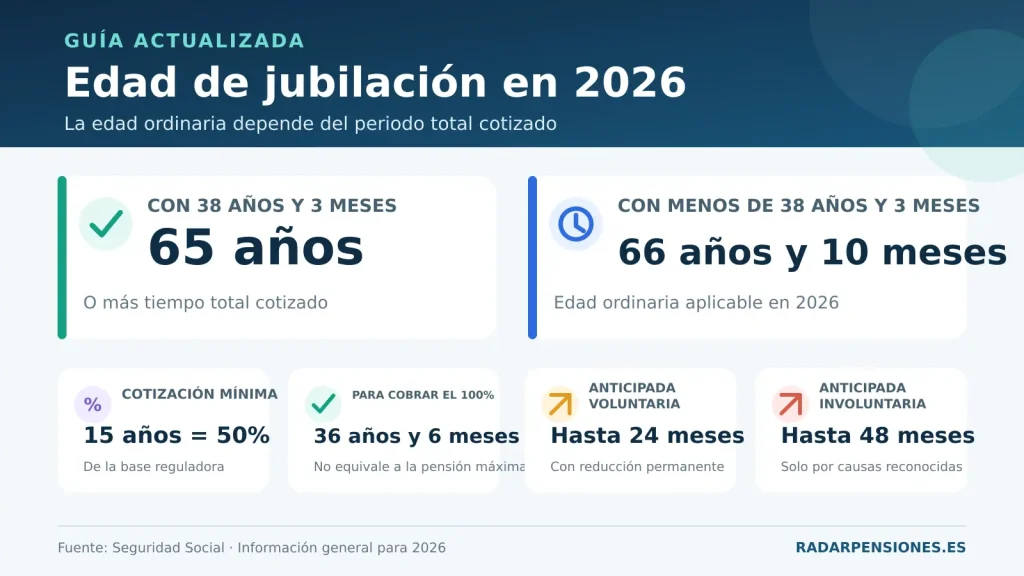
La edad ordinaria de jubilación en 2026 en España depende de los años y meses cotizados a la Seguridad Social. Quienes acrediten al menos 38 años y 3 meses pueden jubilarse a los 65 años; quienes no alcancen ese periodo deben esperar hasta los 66 años y 10 meses.
Sin embargo, la edad no es el único requisito. También hay que comprobar el periodo mínimo de cotización, el porcentaje aplicable a la base reguladora, las posibles penalizaciones por anticipar la jubilación y el nuevo sistema de cálculo de la pensión que comienza a aplicarse en 2026.
Resumen de 2026: la jubilación ordinaria es a los 65 años con 38 años y 3 meses cotizados o a los 66 años y 10 meses con una cotización inferior. Para alcanzar el 100% de la base reguladora se necesitan 36 años y 6 meses cotizados.
Si quieres aplicar estas edades a tus datos, utiliza la calculadora de jubilación. Puedes revisar las reglas y supuestos en su metodología publicada.
Tabla de la edad de jubilación en 2026
| Periodo total cotizado | Edad ordinaria de jubilación en 2026 |
|---|---|
| 38 años y 3 meses o más | 65 años |
| Menos de 38 años y 3 meses | 66 años y 10 meses |
Para determinar en qué grupo se encuentra una persona se tienen en cuenta los periodos de cotización acreditados, expresados en años y meses completos. Las fracciones de mes no se equiparan automáticamente a un mes completo.
Ejemplo: una persona que cumpla 65 años en 2026 y tenga cotizados exactamente 38 años y 3 meses podrá acceder a la jubilación ordinaria. Si acredita 38 años y 2 meses, su edad ordinaria será, con carácter general, 66 años y 10 meses.
Si quieres aplicar estas edades a tu situación personal, utiliza nuestra calculadora de jubilación para estimar tu fecha ordinaria y comparar diferentes escenarios.
Cómo aplicar la tabla a una fecha concreta
La tabla responde a una pregunta concreta: qué edad ordinaria corresponde cuando se alcanza el momento de la jubilación y qué cotización se acredita según las reglas aplicables. Para usarla sin confundirte, apunta tres datos: tu fecha de nacimiento, los años y meses cotizados en una fecha de corte y si seguirás cotizando hasta la fecha prevista.
| Dato que debes anotar | Ejemplo | Por qué cambia el resultado |
|---|---|---|
| Fecha de nacimiento | 1 de enero de 1965 | Determina cuándo cumples 65 años y las edades posteriores. |
| Cotización a la fecha de corte | 36 años a 20/09/2026 | Permite saber si alcanzarás el umbral de 2026 o el de 2027. |
| Continuación de la cotización | Sí, previsiblemente | Los meses futuros pueden cambiar el tramo de edad. |
Con esos datos, una persona nacida el 01/01/1965 que tiene 36 años cotizados y continúa en alta podría alcanzar la edad de 65 años el 01/01/2030 con la cotización proyectada suficiente. La fecha es una referencia de edad: todavía habría que comprobar los 15 años mínimos, la cotización específica de 2 años dentro de los 15 anteriores y el resto de requisitos.
Si dejas de cotizar, no debes sumar automáticamente los meses que faltan hasta los 65 años. Si ya alcanzaste una edad de jubilación en el pasado, el total actual tampoco permite reconstruir por sí solo cuándo reuniste el derecho. En esos dos casos conviene utilizar tu expediente y el simulador oficial.
Qué cambiará en la edad de jubilación en 2027
La aplicación progresiva de la reforma termina en 2027. A partir de ese año:
- Podrán jubilarse a los 65 años quienes acrediten al menos 38 años y 6 meses.
- Quienes no alcancen esa cotización tendrán una edad ordinaria de 67 años.
Por tanto, una diferencia de pocos meses de cotización puede modificar de forma importante la fecha ordinaria de acceso a la pensión.
Cuántos años hay que cotizar para tener derecho a una pensión
Para acceder a una pensión contributiva de jubilación deben acreditarse, con carácter general, dos periodos de cotización:
- Periodo genérico: al menos 15 años cotizados a lo largo de la vida laboral.
- Periodo específico: al menos dos de esos años deben estar comprendidos dentro de los 15 años inmediatamente anteriores al hecho causante de la jubilación o al momento en que cesó la obligación de cotizar, según la situación desde la que se acceda.
Con 15 años cotizados se obtiene inicialmente el 50% de la base reguladora, no el 50% del último sueldo.
Si no se alcanzan los 15 años, no existe derecho a la jubilación contributiva. En ese caso, al cumplir 65 años puede estudiarse el acceso a la pensión no contributiva de jubilación, siempre que se cumplan sus requisitos de residencia e ingresos.
Cuántos años se necesitan para cobrar el 100% en 2026
En 2026 se necesitan 36 años y 6 meses cotizados para alcanzar el 100% de la base reguladora.
La escala aplicable entre 2023 y 2026 funciona de la siguiente manera:
- Por los primeros 15 años cotizados se reconoce el 50%.
- Por cada uno de los 49 meses siguientes se añade un 0,21%.
- Por cada uno de los 209 meses posteriores se añade un 0,19%.
| Años cotizados | Porcentaje aproximado de la base reguladora |
|---|---|
| 15 años | 50% |
| 20 años | 62,38% |
| 25 años | 73,78% |
| 30 años | 85,18% |
| 35 años | 96,58% |
| 36 años | 98,86% |
| 36 años y 6 meses | 100% |
No hay que confundir dos cifras: en 2026 se necesitan 38 años y 3 meses para jubilarse a los 65 años, pero bastan 36 años y 6 meses para alcanzar el 100% de la base reguladora. Una persona puede tener derecho al 100% y, aun así, tener que esperar hasta los 66 años y 10 meses.
Cobrar el 100% no significa cobrar la pensión máxima
El 100% se aplica sobre la base reguladora individual. El resultado depende de las bases por las que se haya cotizado y puede quedar limitado por la cuantía máxima legal.
En 2026, el límite máximo general de las pensiones públicas es de 3.359,60 € mensuales en 14 pagas, equivalentes a 47.034,40 € anuales.
Por otro lado, una pensión calculada al 100% puede seguir siendo inferior a la pensión mínima correspondiente. Consulta nuestra guía sobre las pensiones mínimas y máximas en 2026.
Cómo se calcula la base reguladora en 2026
En 2026 comienza a aplicarse gradualmente un nuevo sistema de cálculo. Durante el periodo transitorio, la Seguridad Social debe comparar las fórmulas aplicables y utilizar la que resulte más favorable para la persona interesada.
Fórmula de los últimos 25 años
La fórmula anterior toma las 300 bases de cotización de los 300 meses anteriores al mes previo al hecho causante y divide su suma entre 350.
Nueva fórmula transitoria de 2026
Desde el 1 de enero de 2026, la nueva fórmula toma las 302 bases de cotización más altas dentro de los 304 meses anteriores al mes previo al hecho causante y divide su suma entre 352,33.
En la práctica, esta fórmula permite excluir las dos bases de menor importe dentro de un periodo ligeramente superior a 25 años. Puede beneficiar a personas que hayan tenido algunos meses con bases muy bajas o interrupciones al final de su carrera laboral.
Las bases más antiguas se actualizan conforme a la evolución del índice de precios, mientras que las correspondientes a los meses más recientes se incorporan por su valor nominal, de acuerdo con las reglas legales.
Importante: la base reguladora no se obtiene haciendo una media simple de los últimos salarios. Las bases de cotización, su actualización, las lagunas y el régimen de Seguridad Social aplicable pueden cambiar considerablemente el resultado.
Qué ocurre con los periodos sin cotización
Los periodos dentro del cálculo en los que no existe obligación de cotizar se conocen como lagunas de cotización.
Su tratamiento depende del régimen:
- Trabajadores por cuenta ajena del Régimen General: pueden aplicarse reglas de integración con bases mínimas.
- Trabajadores autónomos: no se aplica con carácter general la misma integración de lagunas que en el Régimen General, sin perjuicio de las reglas específicas vigentes.
- Mujeres y determinados hombres con hijos: desde 2026 pueden aplicarse reglas mejoradas de integración de ciertas mensualidades cuando se cumplen los requisitos legales.
Si existen varios años sin cotizar, conviene realizar una simulación individual antes de elegir la fecha de jubilación.
Jubilación anticipada voluntaria en 2026
La jubilación anticipada voluntaria permite adelantar la jubilación un máximo de 24 meses respecto de la edad ordinaria que corresponda a cada persona.
Las edades teóricas más tempranas en 2026 son:
| Edad ordinaria aplicable | Edad mínima voluntaria |
|---|---|
| 65 años | 63 años |
| 66 años y 10 meses | 64 años y 10 meses |
Para determinar la edad ordinaria a estos efectos, la Seguridad Social considera la edad que habría correspondido si la persona hubiera continuado cotizando desde la fecha de la jubilación anticipada hasta alcanzar su edad legal.
Requisitos principales
- Estar en alta o en una situación asimilada al alta.
- Acreditar al menos 35 años de cotización efectiva.
- Que al menos dos años estén comprendidos dentro de los 15 inmediatamente anteriores al hecho causante o al cese de la obligación de cotizar, según el caso.
- Para completar los 35 años puede computarse hasta un año de servicio militar obligatorio, prestación social sustitutoria o servicio social femenino obligatorio.
- La pensión resultante debe ser superior a la pensión mínima que correspondería al cumplir los 65 años según la situación familiar.
Cuánto se reduce la pensión
La reducción se aplica por cada mes o fracción de mes de anticipación y es permanente. Depende del número total de meses adelantados y de los años cotizados.
| Cotización acreditada | Reducción máxima al anticipar 24 meses |
|---|---|
| Menos de 38 años y 6 meses | 21% |
| Desde 38 años y 6 meses hasta menos de 41 años y 6 meses | 19% |
| Desde 41 años y 6 meses hasta menos de 44 años y 6 meses | 17% |
| 44 años y 6 meses o más | 13% |
Jubilarse unos meses más tarde puede reducir notablemente la penalización. Por ello, no conviene comparar únicamente “jubilarse a los 63” frente a “jubilarse a los 65”, sino calcular diferentes fechas mes a mes.
Cuando la persona está percibiendo un subsidio por desempleo desde hace al menos tres meses, pueden aplicarse los coeficientes correspondientes a la jubilación anticipada involuntaria, aunque deben cumplirse los requisitos de acceso de la modalidad voluntaria.
Estas edades no se aplican de la misma forma a todos los trabajadores. Las personas que acrediten determinados grados y periodos de discapacidad pueden reducir considerablemente su edad de retiro. Consulta los requisitos, coeficientes y nuevas enfermedades reconocidas en nuestra guía sobre la jubilación anticipada por discapacidad en 2026.
Jubilación anticipada involuntaria en 2026
La jubilación anticipada por causa no imputable al trabajador permite adelantar el acceso hasta 48 meses respecto de la edad ordinaria.
| Edad ordinaria aplicable | Edad mínima involuntaria |
|---|---|
| 65 años | 61 años |
| 66 años y 10 meses | 62 años y 10 meses |
Requisitos principales
- Estar en alta o situación asimilada al alta.
- Acreditar al menos 33 años de cotización efectiva.
- Que dos de esos años estén incluidos dentro de los 15 inmediatamente anteriores, conforme a las reglas aplicables.
- Estar inscrito como demandante de empleo durante, al menos, los seis meses inmediatamente anteriores a la solicitud.
- Que el cese laboral se haya producido por alguna de las causas expresamente reconocidas por la ley.
- Puede computarse hasta un año de servicio militar obligatorio, prestación social sustitutoria o servicio social femenino obligatorio para alcanzar el mínimo exigido.
Qué causas de cese pueden dar acceso
Entre las situaciones legalmente contempladas se encuentran determinados despidos colectivos u objetivos, la extinción por resolución judicial en un procedimiento concursal, la muerte, jubilación o incapacidad del empresario individual, la extinción de la personalidad jurídica de la empresa, la fuerza mayor y algunas extinciones solicitadas por el trabajador debido a modificaciones sustanciales, traslados, incumplimientos empresariales o violencia de género o sexual.
No todo despido ni toda baja voluntaria permiten acceder a esta modalidad. Además, en determinados supuestos debe acreditarse el cobro de la indemnización o haber presentado una demanda para reclamarla.
Coeficientes reductores
| Cotización acreditada | Reducción máxima al anticipar 48 meses |
|---|---|
| Menos de 38 años y 6 meses | 30% |
| Desde 38 años y 6 meses hasta menos de 41 años y 6 meses | 28% |
| Desde 41 años y 6 meses hasta menos de 44 años y 6 meses | 26% |
| 44 años y 6 meses o más | 24% |
Los porcentajes anteriores corresponden al máximo de 48 meses. Si la anticipación es menor, se aplica el coeficiente mensual que corresponda.
Casos con una edad de jubilación diferente
Las edades generales de 65 y 66 años y 10 meses no se aplican de la misma forma a todos los trabajadores. Existen normas especiales para:
- Personas con la condición de mutualista.
- Trabajadores con determinados grados y patologías de discapacidad.
- Mineros, personal de vuelo, trabajadores ferroviarios, bomberos y otros colectivos con actividades especialmente penosas, peligrosas o insalubres.
- Trabajadores del Régimen Especial del Mar.
- Personas incluidas en regímenes transitorios o convenios internacionales.
La aplicación de coeficientes que reducen la edad por profesión o discapacidad no siempre implica una reducción económica de la pensión. Debe revisarse la norma específica de cada colectivo.
Cobrar una incapacidad total no significa que la pensión aumente automáticamente al cumplir la edad ordinaria. Revisa nuestra guía sobre cómo comparar incapacidad permanente total y jubilación.
Qué es la jubilación demorada
La jubilación demorada permite continuar trabajando después de alcanzar la edad ordinaria y obtener un incentivo económico por retrasar voluntariamente el acceso a la pensión.
La persona interesada puede elegir, con carácter general, entre:
- Incremento porcentual: un 4% adicional por cada año completo cotizado después de alcanzar la edad ordinaria.
- Cantidad a tanto alzado: un pago único cuya cuantía depende de los años cotizados y de la pensión reconocida.
- Opción mixta: combina un incremento porcentual de la pensión con una cantidad a tanto alzado.
Desde abril de 2025, a partir del segundo año completo de demora también pueden computarse periodos adicionales de seis meses, generando un incentivo equivalente al 2% o la parte correspondiente del pago único.
La opción más ventajosa depende de la pensión prevista, los años cotizados, la esperanza de cobro y las circunstancias personales. Conviene comparar las tres alternativas en el simulador oficial antes de elegir.
Cómo saber cuándo puedes jubilarte
Para obtener una estimación fiable necesitas consultar, como mínimo, estos dos documentos:
- Informe de vida laboral: muestra las altas, bajas y periodos registrados.
- Informe de bases de cotización: muestra las bases utilizadas para calcular la futura pensión.
Puedes descargar gratuitamente tu informe de vida laboral en Importass utilizando Cl@ve, certificado digital, DNI electrónico o identificación mediante SMS, si tu teléfono está registrado.
La Seguridad Social también ofrece una herramienta oficial de autocálculo de la base reguladora que permite comparar las fórmulas aplicables.
Comprobaciones antes de elegir la fecha de jubilación
- Descarga la vida laboral y comprueba que no falten empresas o periodos de alta.
- Revisa tus bases de cotización, especialmente las de los últimos años.
- Comprueba cuándo alcanzarás los 36 años y 6 meses necesarios para el 100%.
- Comprueba cuándo alcanzarás los 38 años y 3 meses para jubilarte a los 65 años.
- Simula varias fechas, especialmente si estás considerando una jubilación anticipada.
- Revisa si existen lagunas de cotización, trabajo a tiempo parcial, cotizaciones en el extranjero o distintos regímenes.
- Compara la jubilación ordinaria, anticipada y demorada antes de presentar la solicitud.
- Comprueba si puedes solicitar el complemento para la reducción de la brecha de género.
Lista de comprobación antes de elegir una fecha
- Descarga la vida laboral y anota los periodos que aparecen como alta, baja o asimilados.
- Comprueba las bases de cotización por mes; la edad y la cuantía se calculan con datos distintos.
- Separa el umbral para jubilarte a los 65 años del porcentaje para alcanzar el 100 % de la base reguladora.
- Si cuentas con servicio militar, trabajo en el extranjero, discapacidad o un régimen especial, revisa su regla específica. No sumes esos periodos dos veces.
- Contrasta la fecha final en el simulador oficial de jubilación.
Preguntas frecuentes
¿Puedo jubilarme a los 65 años con 37 años cotizados?
No con carácter general en 2026. Para jubilarse a los 65 años se exigen 38 años y 3 meses. Con 37 años, la edad ordinaria sería 66 años y 10 meses, salvo que resulte aplicable alguna excepción.
¿Con 15 años cotizados puedo jubilarme?
Sí, siempre que también se cumpla el requisito de cotización específica y se alcance la edad ordinaria correspondiente. El porcentaje inicial será el 50% de la base reguladora.
¿Con 36 años y 6 meses puedo jubilarme a los 65?
No necesariamente. Ese periodo permite alcanzar el 100% de la base reguladora, pero para jubilarse a los 65 años en 2026 se requieren 38 años y 3 meses.
¿El paro cuenta para la jubilación?
Durante la prestación contributiva por desempleo se cotiza por jubilación. El subsidio para mayores de 52 años también incluye cotización para esta contingencia. Otros subsidios o periodos sin empleo pueden tener un tratamiento diferente.
¿El servicio militar cuenta como año cotizado?
Puede computarse hasta un máximo de un año exclusivamente para completar el periodo mínimo exigido en determinadas modalidades de jubilación anticipada. No se añade con carácter general para alcanzar los 15 años de la jubilación ordinaria ni para calcular el porcentaje total.
¿La reducción por jubilación anticipada desaparece al alcanzar la edad ordinaria?
No. El coeficiente reductor aplicado al anticipar la jubilación afecta permanentemente a la cuantía de la pensión y no desaparece al cumplir 65 años o la edad ordinaria correspondiente.
¿Se puede solicitar la jubilación antes de la fecha prevista?
La solicitud puede presentarse dentro de los plazos admitidos por la Seguridad Social, pero los efectos económicos y la documentación necesaria dependen de la situación laboral desde la que se acceda. Antes de presentar el expediente conviene confirmar la fecha exacta en el simulador oficial o solicitar información al INSS.
Fuentes oficiales consultadas
- Seguridad Social: edad ordinaria y periodos de cotización.
- Seguridad Social: jubilación anticipada por voluntad del trabajador.
- Seguridad Social: jubilación anticipada por cese no voluntario.
- Ley General de la Seguridad Social.
- Real Decreto-ley 2/2023, que introduce el nuevo cálculo de la base reguladora.
- Real Decreto-ley 3/2026, de revalorización de las pensiones públicas.
Esta guía tiene carácter informativo. La edad, el porcentaje y la cuantía definitiva dependen de la vida laboral, las bases de cotización, el régimen aplicable y la situación personal reconocida por el Instituto Nacional de la Seguridad Social.