
Última revisión: 19 de agosto de 2026.
La pensión no contributiva de jubilación garantiza unos ingresos mínimos, asistencia médico-farmacéutica y acceso a servicios sociales a las personas de 65 años o más que carecen de recursos suficientes, aunque no hayan cotizado nunca o no alcancen los 15 años necesarios para obtener una pensión contributiva.
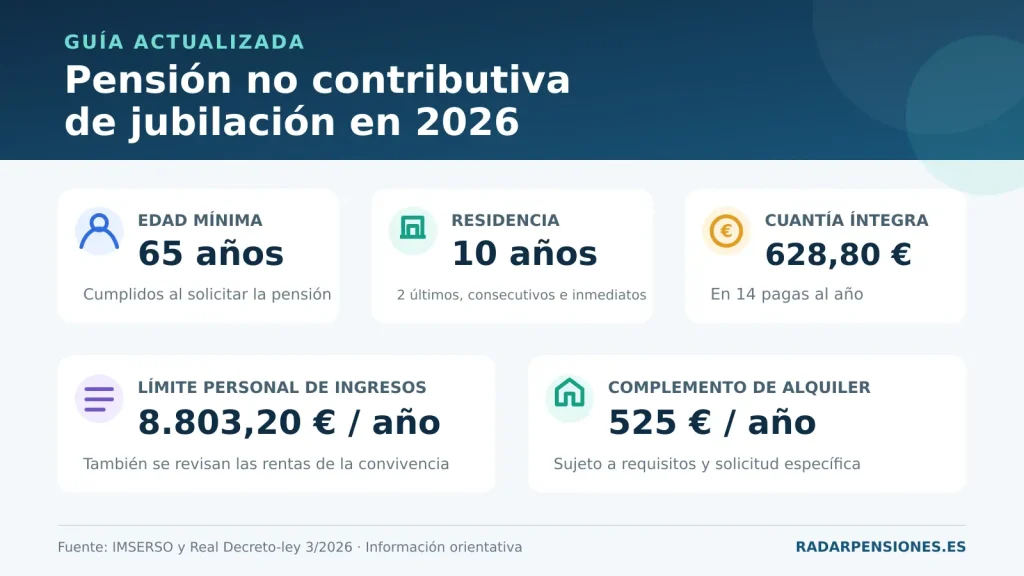
En 2026, su cuantía íntegra es de 8.803,20 € al año, equivalentes a 628,80 € en cada una de las 14 pagas. Sin embargo, la cantidad final puede reducirse en función de los ingresos personales, la composición de la unidad económica de convivencia y el número de beneficiarios de pensiones no contributivas que vivan en el mismo domicilio.
Resumen rápido: para solicitarla es necesario tener 65 años o más, residir legalmente en España, acreditar los periodos mínimos de residencia y no superar los límites de ingresos personales y familiares establecidos para 2026.
Comprueba primero qué guía corresponde a tu situación
| Situación | Página adecuada | Dato que decide la ruta |
|---|---|---|
| 65 años o más y sin pensión contributiva suficiente | Continúa en esta guía de PNC de jubilación. | Edad, diez años de residencia —dos inmediatamente anteriores— e ingresos. |
| Entre 18 y 64 años y discapacidad reconocida igual o superior al 65 % | PNC de incapacidad. | Grado oficial de discapacidad, cinco años de residencia —dos inmediatamente anteriores— e ingresos. |
| Ya cobras una PNC y vas a empezar a trabajar | Compatibilidad de la PNC con el trabajo. | Modalidad de PNC, fecha de inicio, previsión anual de ingresos y comunicación al organismo gestor. |
| Has cotizado quince años o puedes llegar al mínimo | Pensión contributiva con 15 años cotizados. | Vida laboral, carencia específica y bases de cotización. |
Las dos PNC comparten reglas económicas, pero no la edad, el periodo total de residencia ni las acreditaciones. Por eso esta página desarrolla únicamente la modalidad de jubilación y enlaza las situaciones que requieren otra comprobación.
Antes de solicitarla, comprueba si reúnes el periodo mínimo para acceder a una prestación contributiva, ya que las condiciones y el cálculo son diferentes. Si has trabajado durante ese tiempo, consulta cuánto se cobra de pensión con 15 años cotizados y verifica qué modalidad podría corresponderte.
Requisitos de la pensión no contributiva de jubilación en 2026
Pueden solicitar esta pensión las personas españolas y las nacionales de otros países que residan legalmente en España y cumplan simultáneamente los siguientes requisitos.
1. Tener 65 años o más
La persona solicitante debe haber cumplido 65 años en la fecha de presentación de la solicitud.
Si todavía no se ha alcanzado esa edad, esta prestación no puede solicitarse. Dependiendo de las circunstancias personales, pueden existir otras alternativas, como el subsidio para mayores de 52 años o la pensión no contributiva de incapacidad.
Las personas menores de 65 años con un grado de discapacidad igual o superior al 65 % pueden consultar los requisitos de la pensión no contributiva de incapacidad en 2026.
2. Residir legalmente en España
Es necesario residir legalmente en territorio español y haberlo hecho durante un periodo mínimo de 10 años entre los 16 años de edad y la fecha de devengo de la pensión.
De esos 10 años, al menos dos deben ser consecutivos e inmediatamente anteriores a la presentación de la solicitud.
Ejemplo: una persona que ha residido legalmente ocho años en España entre los 30 y los 38 años y otros dos años consecutivos inmediatamente antes de solicitar la pensión cumpliría, en principio, el periodo mínimo de residencia.
Las ausencias de España inferiores a 90 días durante cada año natural no interrumpen, con carácter general, la residencia. Tampoco se considera interrumpida cuando la ausencia se debe a una enfermedad debidamente justificada.
3. Carecer de ingresos suficientes
En 2026 existe carencia personal de rentas cuando los ingresos anuales de la persona solicitante son inferiores a 8.803,20 €.
No obstante, cumplir el límite individual no siempre es suficiente. Si la persona vive con determinados familiares, también debe comprobarse que los ingresos conjuntos de la unidad económica de convivencia no superan el límite correspondiente.
Límite individual de ingresos en 2026
| Situación | Límite anual en 2026 |
|---|---|
| Persona que vive sola | Ingresos inferiores a 8.803,20 € |
| Persona que convive con familiares | Ingresos personales inferiores a 8.803,20 € y rentas familiares inferiores al límite de su unidad de convivencia |
Los ingresos se calculan en cómputo anual, de enero a diciembre. Se tienen en cuenta tanto las cantidades ya recibidas como las que se prevea recibir durante el año.
Qué es la unidad económica de convivencia
Existe una unidad económica de convivencia cuando la persona solicitante vive con otras personas unidas a ella por:
- Matrimonio.
- Parentesco por consanguinidad hasta el segundo grado.
- Parentesco por adopción hasta el segundo grado.
Esto incluye al cónyuge, padres, hijos, abuelos, nietos y hermanos de la persona solicitante.
Las personas que comparten domicilio, pero no están unidas por matrimonio ni por alguno de esos vínculos de parentesco, no se integran automáticamente en la unidad económica de convivencia. Por tanto, sus ingresos no deberían computarse por el mero hecho de compartir vivienda.
Límites de ingresos cuando se convive con el cónyuge, hermanos, abuelos o nietos
Cuando la convivencia se produce únicamente con el cónyuge o con parientes de segundo grado, como hermanos, abuelos o nietos, los límites de ingresos acumulados en 2026 son los siguientes:
| Número de convivientes | Límite conjunto anual en 2026 |
|---|---|
| 2 convivientes | 14.965,44 € |
| 3 convivientes | 21.127,68 € |
| 4 convivientes | 27.289,92 € |
Por cada conviviente adicional se aplica la escala legal correspondiente.
Límites de ingresos cuando se convive con padres o hijos
Cuando entre las personas convivientes se encuentra un padre, una madre, un hijo o una hija de la persona solicitante, se aplican límites más elevados:
| Número de convivientes | Límite conjunto anual en 2026 |
|---|---|
| 2 convivientes | 37.413,60 € |
| 3 convivientes | 52.819,20 € |
| 4 convivientes | 68.224,80 € |
Importante: primero deben comprobarse los ingresos personales de la persona solicitante. Si alcanzan o superan los 8.803,20 € anuales, no se cumple el requisito aunque la unidad familiar se encuentre por debajo de su límite conjunto.
Qué ingresos se tienen en cuenta
Para comprobar la carencia de rentas pueden computarse los bienes, derechos e ingresos obtenidos por la persona solicitante y por los integrantes de su unidad económica de convivencia.
- Salarios y retribuciones del trabajo por cuenta ajena.
- Rendimientos de actividades por cuenta propia.
- Pensiones y prestaciones públicas o privadas.
- Ingresos procedentes de alquileres.
- Intereses, dividendos y otros rendimientos del capital.
- Ganancias patrimoniales y plusvalías.
- Otras percepciones sustitutivas de rentas del trabajo.
Como regla general, los ingresos se computan por su importe íntegro o bruto. En las actividades económicas pueden descontarse los gastos necesarios para obtener los rendimientos, de acuerdo con las reglas aplicables.
Ingresos que no se computan
La normativa excluye determinados conceptos, entre ellos:
- La asignación económica por hijo a cargo.
- Determinadas deducciones fiscales de pago directo por hijos menores.
- El subsidio de movilidad y compensación para gastos de transporte.
- Ayudas, becas o subvenciones destinadas a compensar un gasto concreto.
- Las prestaciones económicas y en especie del sistema de dependencia.
La calificación de una renta puede depender de su naturaleza y finalidad. Por ello, conviene declarar todas las cantidades y aportar la resolución o documento que permita al órgano gestor determinar si deben computarse.
Cuánto se cobra de pensión no contributiva en 2026
La cuantía íntegra de la pensión no contributiva de jubilación en 2026 es de 8.803,20 € anuales. Se abona en 14 pagas: 12 mensualidades ordinarias y dos extraordinarias.
| Cuantía | Importe anual | Importe por paga |
|---|---|---|
| Íntegra | 8.803,20 € | 628,80 € |
| Mínima del 25% | 2.200,80 € | 157,20 € |
La cuantía mínima del 25% no significa que todas las personas cobren automáticamente 157,20 €. Para conservar el derecho deben seguir cumpliéndose los límites personales y familiares de ingresos.
Cómo se calcula la cantidad que cobrará cada pensionista
La cuantía individual se determina teniendo en cuenta:
- La cuantía íntegra anual establecida para 2026.
- Los ingresos personales del beneficiario.
- Los ingresos de la unidad económica de convivencia.
- El número de beneficiarios de una pensión no contributiva que viven en el mismo domicilio.
De la cuantía anual que corresponda se deducen las rentas personales computables. Si al sumar las rentas familiares y las pensiones calculadas se supera el límite de la unidad económica, las pensiones se reducen en la cantidad necesaria para no rebasarlo.
Ejemplo orientativo de una persona que vive sola
Una persona que vive sola y no tiene ningún ingreso computable podría percibir la cuantía íntegra de 628,80 € en 14 pagas.
Si esa persona tuviera 3.000 € anuales de otros ingresos computables, el cálculo inicial orientativo sería:
- Cuantía íntegra: 8.803,20 €.
- Otros ingresos: 3.000 €.
- Pensión anual orientativa: 5.803,20 €.
- Importe orientativo por paga: 414,51 €.
El cálculo definitivo corresponde al órgano gestor, que puede aplicar otras regularizaciones en función de las circunstancias económicas y familiares.
Cuantía cuando conviven varios pensionistas no contributivos
Si en una misma unidad económica conviven dos o más beneficiarios de una pensión no contributiva, la cuantía íntegra individual se reduce:
| Beneficiarios de PNC en el domicilio | Importe anual por beneficiario | Importe por paga |
|---|---|---|
| 2 beneficiarios | 7.482,72 € | 534,48 € |
| 3 beneficiarios | 7.042,56 € | 503,04 € |
Estas son cuantías íntegras antes de aplicar, cuando corresponda, las reducciones derivadas de los ingresos personales o familiares.
Complemento de 525 € por vivir de alquiler
Las personas beneficiarias de una pensión no contributiva que vivan habitualmente en una vivienda alquilada pueden solicitar en 2026 un complemento anual de 525 €.
Para obtenerlo deben cumplirse, entre otros, los siguientes requisitos:
- Tener reconocida una pensión no contributiva de jubilación o incapacidad tanto en la fecha de solicitud como en la de resolución.
- No tener una vivienda en propiedad.
- Ser titular del contrato de arrendamiento.
- No tener con el propietario una relación matrimonial, una unión estable análoga ni parentesco hasta el tercer grado.
- Tener en la vivienda alquilada el domicilio habitual.
- Que el contrato tenga una duración mínima de un año y haber residido en la vivienda durante, al menos, los 180 días anteriores a la solicitud.
Si en el mismo domicilio viven varias personas con una PNC, solo puede recibir el complemento quien figure como titular del contrato o, si hay varios titulares, el primero de ellos. El plazo de solicitud del complemento correspondiente a 2026 finaliza el 31 de diciembre de 2026.
¿Es compatible con el Ingreso Mínimo Vital?
La pensión no contributiva se considera un ingreso al calcular el Ingreso Mínimo Vital (IMV). Si la pensión y las demás rentas del hogar son inferiores a la renta garantizada que corresponda, el IMV puede completar la diferencia, siempre que se cumplan todos sus requisitos de ingresos, patrimonio y convivencia.
Por ejemplo, una persona que cobra 628,80 € mensuales de PNC está por debajo de la renta garantizada individual del IMV en 2026, fijada en 733,60 € mensuales. Esto no garantiza automáticamente un complemento, porque el INSS también comprobará el resto de ingresos, el patrimonio y la situación del hogar.
Consulta nuestra guía completa sobre el Ingreso Mínimo Vital en 2026.
Prestaciones incompatibles con esta pensión
La pensión no contributiva de jubilación es incompatible, entre otras, con:
- La pensión no contributiva de incapacidad.
- Las antiguas pensiones asistenciales.
- El subsidio de garantía de ingresos mínimos.
- El subsidio por ayuda de tercera persona.
- La condición de causante de la asignación por hijo mayor de 18 años con discapacidad igual o superior al 65%.
En algunos de estos casos debe optarse por una de las prestaciones. Antes de renunciar a una ayuda ya reconocida conviene solicitar al organismo gestor un cálculo comparativo por escrito.
Dónde se solicita la pensión no contributiva
La pensión no contributiva de jubilación no se tramita con carácter general en las oficinas del INSS. Su gestión corresponde a:
- Los órganos competentes de cada comunidad autónoma.
- Las Diputaciones Forales del País Vasco y Navarra, dentro de sus competencias.
- Las Direcciones Territoriales del IMSERSO en Ceuta y Melilla.
La solicitud puede presentarse durante todo el año:
- En el registro del organismo autonómico competente en servicios sociales.
- En los servicios sociales municipales, cuando admitan la presentación o presten asistencia para tramitarla.
- Por Internet, mediante la sede electrónica de la comunidad autónoma correspondiente.
- En las oficinas y la sede electrónica del IMSERSO si se reside en Ceuta o Melilla.
- En los demás registros habilitados legalmente.
Consejo práctico: busca en Internet “pensión no contributiva de jubilación” seguida del nombre de tu comunidad autónoma y comprueba que el resultado pertenece a una web oficial de la Administración.
Documentación necesaria
Los documentos pueden variar según la comunidad autónoma y la situación personal. Habitualmente se solicita:
- DNI, NIE, pasaporte o documentación de identidad.
- Documentación que acredite la residencia legal.
- Certificado de empadronamiento histórico y colectivo.
- Documentos que acrediten los periodos de residencia en España.
- Libro de familia, certificados del Registro Civil u otra documentación sobre parentesco y convivencia.
- Justificantes de ingresos de la persona solicitante y de los familiares computables.
- Información sobre pensiones, nóminas, prestaciones, cuentas, inmuebles, alquileres y otros rendimientos.
- Certificado bancario de una cuenta de la que sea titular la persona solicitante.
- Contrato de alquiler y justificantes de residencia si también se solicita el complemento de vivienda.
El órgano gestor puede consultar directamente parte de la información tributaria o administrativa, pero podrá requerir documentos adicionales si no puede verificar algún dato.
Cuándo empieza a cobrarse
Si la pensión es reconocida, sus efectos económicos comienzan el primer día del mes siguiente al de presentación de la solicitud.
Por ejemplo, si la solicitud se presenta el 18 de septiembre y finalmente se aprueba, los efectos económicos comenzarán el 1 de octubre.
El procedimiento gestionado directamente por el IMSERSO en Ceuta y Melilla tiene un plazo de resolución de 90 días y silencio administrativo negativo. En otras comunidades debe consultarse el plazo indicado por el organismo autonómico competente.
Obligaciones después de obtener la pensión
La pensión no contributiva se revisa periódicamente. Sus beneficiarios deben:
- Comunicar en un plazo máximo de 30 días los cambios de domicilio, residencia, convivencia, estado civil o recursos económicos.
- Informar sobre nuevos ingresos propios o de los familiares computables.
- Presentar durante el primer trimestre de cada año la declaración anual de ingresos y rentas.
- Declarar los ingresos del año anterior y las previsiones o variaciones del año en curso.
- Devolver las cantidades cobradas indebidamente cuando una variación no comunicada haya alterado el derecho o la cuantía.
Atención: no presentar la declaración anual después del correspondiente requerimiento puede provocar la suspensión del pago. La rehabilitación posterior puede tener una retroactividad máxima limitada.
Errores frecuentes que pueden retrasar o impedir la concesión
- Confundir los límites familiares con el límite personal: deben cumplirse ambos cuando existe una unidad económica de convivencia.
- No acreditar los 10 años de residencia: el empadronamiento actual no siempre demuestra todo el periodo exigido.
- Incluir o excluir incorrectamente a los convivientes: no todas las personas empadronadas forman parte de la unidad económica.
- Declarar únicamente los ingresos netos: muchas rentas se computan por su importe íntegro o bruto.
- No informar de alquileres, intereses o ganancias patrimoniales: también pueden considerarse ingresos computables.
- Presentar documentación incompleta: puede originar un requerimiento y retrasar la resolución.
- No comunicar cambios después de la concesión: puede generar cobros indebidos que deberán devolverse.
Preguntas frecuentes
¿Es necesario haber cotizado?
No. No se exige ningún periodo mínimo de cotización. Precisamente está dirigida a personas que no tienen derecho a la jubilación contributiva por no haber cotizado o no haber alcanzado el mínimo exigido.
¿Puedo solicitarla si he cotizado algunos años?
Sí. Haber cotizado no impide solicitarla si no se alcanza el derecho a una pensión contributiva y se cumplen los requisitos de edad, residencia e ingresos.
¿Todas las personas cobran 628,80 €?
No. Esa es la cuantía íntegra por paga en 2026. Los ingresos personales, las rentas familiares y la existencia de otros beneficiarios de PNC en el domicilio pueden reducirla.
¿Cuenta el ingreso de una persona con la que comparto piso?
No necesariamente. Si no existe matrimonio ni parentesco por consanguinidad o adopción hasta el segundo grado, esa persona no se integra en la unidad económica únicamente por compartir domicilio.
¿Se pierde la pensión por salir temporalmente de España?
Las ausencias inferiores a 90 días durante el año natural no interrumpen, con carácter general, la residencia. Las ausencias más prolongadas pueden afectar al derecho, salvo situaciones justificadas legalmente, por lo que deben comunicarse antes del viaje.
¿Qué hago si deniegan la solicitud?
La resolución debe indicar el motivo y los medios de impugnación. Normalmente podrá presentarse una reclamación previa a la vía judicial social dentro del plazo indicado en la notificación. Conviene revisar especialmente el cálculo de ingresos, los familiares incluidos y los periodos de residencia reconocidos.
Fuentes oficiales consultadas
Este contenido tiene carácter informativo y no sustituye la resolución del organismo competente ni el asesoramiento profesional. La composición familiar, la naturaleza de cada ingreso y los periodos de residencia pueden modificar el derecho y la cuantía reconocida.