
Última revisión: 20 de agosto de 2026.
Muchas personas jubiladas poseen una vivienda sin hipoteca, pero disponen de pocos ingresos mensuales para afrontar cuidados, adaptar la casa, ayudar a familiares o complementar su pensión. Para convertir parte de ese patrimonio inmobiliario en liquidez sin abandonar inmediatamente la vivienda existen dos alternativas principales: la hipoteca inversa y la venta de la nuda propiedad con reserva de usufructo.
Aunque ambas permiten continuar viviendo en el inmueble, sus consecuencias son muy diferentes. Con la hipoteca inversa se conserva la propiedad, pero se acumula una deuda. Con la nuda propiedad se obtiene dinero mediante una compraventa, pero se transmite definitivamente la propiedad y solo se conserva el usufructo o derecho de uso acordado.
Resumen rápido: la hipoteca inversa suele encajar mejor cuando se quiere conservar la vivienda dentro de la herencia y se acepta que los herederos reciban también una deuda. La nuda propiedad puede proporcionar más liquidez y no genera deuda, pero la vivienda dejará de formar parte de la herencia.
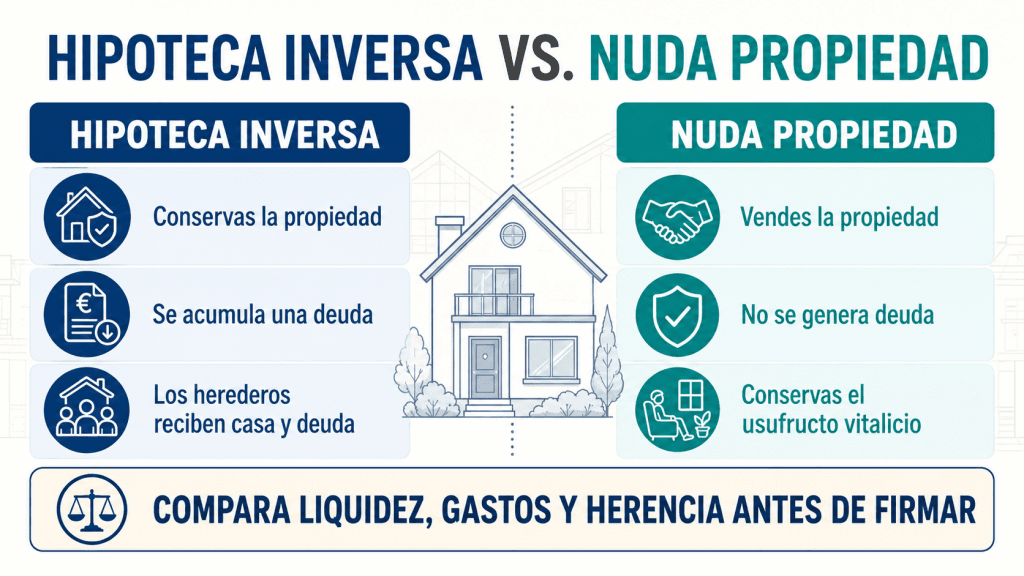
Hipoteca inversa y nuda propiedad: diferencia esencial
| Aspecto | Hipoteca inversa | Nuda propiedad con usufructo |
|---|---|---|
| Propiedad | El pensionista continúa siendo propietario. | El comprador adquiere la nuda propiedad y el vendedor conserva el usufructo. |
| Derecho a vivir en la casa | Sí, mientras se mantengan las condiciones contractuales. | Sí, durante el plazo establecido o de por vida si el usufructo es vitalicio. |
| Forma de obtener dinero | Préstamo: capital inicial, disposiciones periódicas o fórmula mixta. | Precio de una compraventa: pago único, renta o fórmula mixta. |
| ¿Se acumula deuda? | Sí. Se suman el dinero dispuesto, los gastos financiados y los intereses. | No. No es un préstamo. |
| Herencia | Los herederos reciben la vivienda junto con la deuda pendiente. | La vivienda ya no pertenece al vendedor y no entra en su herencia. |
| Posibilidad de alquilar | En principio sí como propietario, pero debe revisarse el contrato. | Sí si se conserva un usufructo; puede estar limitada si solo se conserva un derecho de uso o habitación. |
| Reversibilidad | Puede cancelarse pagando la deuda y los costes correspondientes. | La venta es definitiva, salvo acuerdo posterior con el comprador. |
| Riesgo principal | Crecimiento de la deuda por acumulación de intereses. | Pérdida definitiva de la propiedad y riesgo de aceptar un precio insuficiente. |
Qué es una hipoteca inversa y cómo funciona
La hipoteca inversa es un préstamo o crédito garantizado con una vivienda. Su regulación específica se encuentra en la disposición adicional primera de la Ley 41/2007.
En lugar de pagar una cuota mensual al banco, el propietario recibe dinero de la entidad. La deuda normalmente no se amortiza durante la vida del titular, por lo que va aumentando al incorporar el capital utilizado, los gastos que se hayan financiado y los intereses acumulados.
Quién puede contratarla
Para acogerse al régimen específico de la Ley 41/2007, el solicitante y los beneficiarios designados deben encontrarse en alguno de estos supuestos:
- Tener 65 años o más.
- Tener reconocida una discapacidad igual o superior al 33%.
- Encontrarse en una situación de dependencia prevista legalmente.
La vivienda debe tasarse y mantenerse asegurada contra daños. La operación debe formalizarse con una entidad autorizada y mediante escritura pública inscrita en el Registro de la Propiedad.
Protección de la pareja: si dos personas viven en la casa, conviene que ambas aparezcan correctamente protegidas como titulares o beneficiarias. No debe firmarse una operación basada únicamente en la vida del miembro de mayor edad si el otro podría quedar sin un derecho de ocupación suficiente.
Formas de cobrar una hipoteca inversa
- Capital inicial: se recibe una cantidad al firmar, por ejemplo para adaptar la vivienda, pagar cuidados o cancelar una hipoteca anterior.
- Disposiciones periódicas: se reciben cantidades mensuales durante el periodo pactado.
- Fórmula mixta: combina un capital inicial con disposiciones mensuales.
- Hipoteca con seguro de renta vitalicia diferida: cuando se agota el crédito, un seguro puede comenzar a pagar una renta. Este seguro tiene un coste propio y una fiscalidad distinta a la del préstamo.
Una renta mensual anunciada como “vitalicia” no siempre procede íntegramente de la hipoteca. Puede existir una primera fase financiada mediante crédito y una segunda fase cubierta por un seguro. Hay que pedir por escrito cuánto dura cada fase, qué ocurre si se agota el crédito y cómo tributarían las prestaciones del seguro.
Qué es la venta de la nuda propiedad
El pleno dominio de una vivienda puede separarse en dos derechos:
- Nuda propiedad: pertenece al comprador, que será el propietario sin poder utilizar plenamente la vivienda mientras exista el usufructo.
- Usufructo: permite al vendedor seguir utilizando y disfrutando la vivienda durante el plazo acordado, normalmente de forma vitalicia.
El usufructo debe constar claramente en la escritura y quedar inscrito en el Registro de la Propiedad. Cuando fallece el último usufructuario —o termina el plazo pactado— el comprador consolida el pleno dominio sin que los herederos del vendedor puedan recuperar la vivienda.
Usufructo no es lo mismo que derecho de uso
Esta diferencia es decisiva. El usufructuario puede generalmente residir en el inmueble y obtener sus frutos, incluido alquilarlo. Un derecho de uso o habitación es más limitado y puede permitir únicamente la ocupación personal.
Si existe la posibilidad de trasladarse en el futuro a una residencia y financiarla alquilando la vivienda, la escritura debe reservar expresamente un usufructo vitalicio con facultad de arrendamiento. También debe revisarse cómo afectaría el fallecimiento del usufructuario a cualquier contrato de alquiler vigente.
Cuánto dinero puede obtenerse
No existe un porcentaje universal aplicable a todas las viviendas. Las estimaciones que prometen cobrar automáticamente un 40%, 50% o 70% del precio de la casa pueden resultar engañosas.
Factores que influyen en la hipoteca inversa
- Edad del titular más joven o del último beneficiario protegido.
- Valor de tasación y cargas existentes.
- Ubicación, estado y facilidad de venta del inmueble.
- Tipo de interés fijo o variable.
- Capital inicial solicitado y duración de las disposiciones.
- Comisiones, tasación, seguros y demás gastos financiados.
Factores que influyen en la nuda propiedad
- Valor real de mercado de la vivienda, no solo su valor catastral.
- Edad y esperanza de vida de todos los usufructuarios.
- Existencia de uno o varios usufructuarios.
- Ubicación, estado, ascensor, eficiencia energética y liquidez del inmueble.
- Pago único, renta periódica o combinación de ambos.
- Gastos que asumirá cada parte durante el usufructo.
La regla “89 menos la edad” no calcula el precio de venta. Es una regla fiscal utilizada para valorar determinados usufructos vitalicios, con límites mínimo y máximo. La oferta comercial dependerá del mercado, la esperanza de vida, los gastos y el rendimiento esperado por el comprador.
Ejemplo práctico con una vivienda de 300.000 euros
El siguiente supuesto sirve únicamente para entender la mecánica. No representa una oferta real ni permite saber cuánto ofrecerá una entidad.
Ejemplo de hipoteca inversa
Una persona recibe 60.000 euros y se financian otros 5.000 euros de gastos. Si el saldo inicial de 65.000 euros creciera a un tipo hipotético del 5% anual, sin nuevas disposiciones, la evolución aproximada sería:
| Momento | Deuda aproximada |
|---|---|
| Al firmar | 65.000 € |
| Después de 5 años | 82.950 € |
| Después de 10 años | 105.900 € |
| Después de 15 años | 135.200 € |
El cálculo simplificado sería: capital y gastos financiados × (1 + tipo de interés)años. En una operación real habría que utilizar el sistema de cálculo, la periodicidad y las comisiones indicadas en el contrato.
Si tras diez años la vivienda continuara valiendo 300.000 euros, existiría un valor bruto restante de unos 194.100 euros antes de descontar los impuestos y gastos de una futura venta. Si el inmueble baja de precio o se realizan más disposiciones, el margen sería menor.
Ejemplo de venta de la nuda propiedad
Supongamos que un comprador ofrece 165.000 euros por la nuda propiedad y el vendedor conserva el usufructo vitalicio. El vendedor recibe el precio acordado y no acumula deuda, pero deja de ser propietario. Cuando se extinga el usufructo, el comprador consolidará el pleno dominio y los herederos no recibirán esa vivienda.
Estos dos importes no pueden compararse mirando únicamente el dinero inicial. En la hipoteca inversa se conserva un activo con una deuda creciente; en la nuda propiedad se cobra el precio de una transmisión definitiva.
Qué ocurre con la herencia
Herencia con hipoteca inversa
Tras el fallecimiento del último titular o beneficiario protegido, los herederos reciben la vivienda y la deuda. Normalmente podrán:
- Conservar la vivienda: cancelar la deuda con fondos propios o mediante nueva financiación.
- Venderla: pagar a la entidad con el precio obtenido y conservar el remanente.
- No cancelar voluntariamente la deuda: la entidad podrá acudir contra los bienes de la herencia en los términos previstos por la Ley 41/2007.
No existe un plazo legal universal idéntico para todas las hipotecas inversas. El plazo de liquidación y el procedimiento deben revisarse en el contrato. Los herederos también deben estudiar cómo aceptan la herencia y si les conviene hacerlo a beneficio de inventario, con asesoramiento profesional.
Herencia tras vender la nuda propiedad
Los herederos pueden recibir el dinero que conserve el vendedor y los demás bienes de su patrimonio, pero no la vivienda vendida. Al extinguirse el usufructo, el nudo propietario consolida el pleno dominio.
Fiscalidad de la hipoteca inversa en 2026
- Dinero procedente del préstamo: las disposiciones de capital no constituyen por sí mismas una renta en el IRPF, porque deben devolverse.
- Seguro de renta vitalicia: si posteriormente comienza a pagar un seguro, esas cantidades pueden tener tributación como rendimiento del capital mobiliario. No deben confundirse con las disposiciones del préstamo.
- Actos Jurídicos Documentados: las hipotecas inversas que cumplen los requisitos legales y recaen sobre la vivienda habitual disfrutan de la exención prevista en la Ley 41/2007.
- Notaría y Registro: la ley contempla reducciones arancelarias para las operaciones incluidas en su régimen específico, pero pueden existir tasación, asesoramiento, seguros y otros costes.
Fiscalidad de la venta de la nuda propiedad
- IRPF: la ganancia obtenida por una persona mayor de 65 años al transmitir su vivienda habitual está exenta. La Agencia Tributaria confirma que la exención también se aplica cuando se vende la nuda propiedad y se conserva el usufructo vitalicio.
- Vivienda habitual: debe cumplirse realmente esta condición. Si hay varios propietarios, la edad y los requisitos deben analizarse para cada vendedor.
- Plusvalía municipal: la transmisión de un inmueble urbano puede estar sujeta al IIVTNU. En una compraventa, el vendedor es normalmente el contribuyente, aunque no se exige el impuesto si se acredita que no existió incremento del valor del terreno conforme a la normativa aplicable.
- ITP: la adquisición de la nuda propiedad queda normalmente sujeta al Impuesto sobre Transmisiones Patrimoniales, que corresponde al comprador.
- Rentas posteriores: los intereses, dividendos o alquileres producidos por el dinero obtenido sí pueden tributar, aunque la ganancia de la venta estuviera exenta.
Quién paga el IBI, la comunidad y las reparaciones
En una hipoteca inversa el pensionista conserva la propiedad, por lo que continúa soportando normalmente el IBI, la comunidad, el seguro y la conservación del inmueble.
En la nuda propiedad el reparto es más complejo. El Código Civil establece unas reglas internas entre usufructuario y propietario, pero la comunidad de propietarios puede reclamar determinadas obligaciones al propietario. Por eso el contrato debe indicar expresamente quién paga cada concepto.
| Gasto | Regla orientativa | Qué debe revisarse |
|---|---|---|
| Suministros y gastos de uso | Usufructuario. | Consumo, contratos y mantenimiento cotidiano. |
| Reparaciones ordinarias | Generalmente usufructuario. | Definir qué se considera desgaste normal. |
| Reparaciones extraordinarias | Generalmente nudo propietario en la relación interna. | Procedimiento de aviso, presupuestos y urgencias. |
| Cuotas de comunidad | Debe concretarse en la escritura. | Distinguir cuotas ordinarias, derramas y responsabilidad frente a la comunidad. |
| IBI | Cuando existe usufructo, el usufructuario es normalmente el sujeto pasivo del impuesto. | El contrato puede distribuir económicamente el gasto entre las partes, pero no necesariamente altera quién responde ante el ayuntamiento. |
| Seguro | Debe pactarse. | Continente, contenido, beneficiario y obligación de mantener la póliza. |
Estas reglas pueden variar por la legislación civil autonómica, especialmente en territorios con derecho civil propio. La escritura debe incluir un anexo claro de gastos para evitar conflictos futuros.
¿Puede afectar a la pensión o a otras ayudas?
No debe darse por hecho que ninguna de estas operaciones afectará a prestaciones sometidas a límites económicos.
- El capital recibido mediante un préstamo no suele considerarse renta, pero los intereses que produzca ese dinero o las prestaciones de un seguro pueden tener otra consideración.
- La venta de la vivienda habitual puede estar exenta en el IRPF, pero transforma un inmueble en dinero disponible. Ese patrimonio y los rendimientos posteriores pueden influir en prestaciones que valoren ingresos o patrimonio.
- El complemento a mínimos, el Ingreso Mínimo Vital, las pensiones no contributivas y determinadas ayudas de dependencia tienen reglas diferentes.
Antes de firmar, conviene solicitar una respuesta escrita al organismo que gestiona la prestación correspondiente. Puedes consultar nuestras guías sobre el Ingreso Mínimo Vital en 2026, la pensión no contributiva de jubilación y las pensiones mínimas y máximas en 2026.
Riesgos y señales de alerta antes de firmar
- Recibir presión para firmar con rapidez o sin consultar a la familia.
- Disponer de una sola tasación o una única oferta.
- No conocer la TAE, el tipo de interés, las comisiones o el coste total estimado de la hipoteca inversa.
- No recibir simulaciones de deuda a 5, 10, 15 y 20 años.
- Confundir un usufructo vitalicio con un derecho de habitación limitado.
- No proteger expresamente al cónyuge o pareja que también vive en la casa.
- Aceptar una renta aplazada de un comprador particular sin garantías suficientes en caso de impago.
- No especificar quién paga IBI, comunidad, derramas, seguro y reparaciones.
- Firmar cláusulas que limiten inesperadamente el alquiler o el traslado a una residencia.
- No conocer las comisiones que cobra el intermediario ni quién le paga.
Checklist práctico de 12 pasos
- Calcula cuánto dinero necesitas realmente y durante cuánto tiempo.
- Obtén una tasación homologada para la hipoteca inversa y una valoración independiente de mercado para la nuda propiedad.
- Solicita al menos tres ofertas comparables.
- Pide simulaciones de la deuda de la hipoteca inversa a diferentes plazos y tipos de interés.
- Comprueba si las disposiciones terminan en una fecha concreta.
- Separa el coste del préstamo del coste y fiscalidad de cualquier seguro de renta vitalicia.
- En nuda propiedad, exige que la escritura reserve el usufructo vitalicio de todas las personas que deban quedar protegidas.
- Incluye una tabla contractual de impuestos, comunidad, derramas, reparaciones y seguros.
- Verifica qué sucede si te trasladas, alquilas la vivienda o quieres vender anticipadamente.
- Consulta el efecto sobre complementos y prestaciones económicas.
- Entrega a los futuros herederos una copia del contrato y de las simulaciones.
- Obtén asesoramiento independiente antes de firmar ante notario.
En la hipoteca inversa deben facilitarse los documentos de información precontractual correspondientes y un servicio de asesoramiento independiente. El notario también debe comprobar el cumplimiento de estas garantías, conforme a la Orden EHA/2899/2011.
Qué opción puede convenir en cada situación
| Prioridad personal | Alternativa que puede encajar mejor |
|---|---|
| Conservar la propiedad y dejar la vivienda a los hijos | Hipoteca inversa, comprobando la evolución de la deuda. |
| Obtener más liquidez y evitar una deuda | Nuda propiedad, comparando cuidadosamente el precio. |
| Poder alquilar la casa si se produce un traslado | Nuda propiedad con usufructo, no solo derecho de habitación. |
| Necesitar dinero únicamente durante unos años | Hipoteca inversa temporal o una alternativa de menor coste. |
| No querer transmitir la vivienda a herederos | La nuda propiedad puede ser más coherente, sin asumir que siempre ofrecerá un precio suficiente. |
| Tener dudas sobre dónde vivir en el futuro | No firmar todavía una operación irreversible y comparar otras soluciones. |
Alternativas que también conviene comparar
- Vender la vivienda y comprar otra más pequeña o accesible.
- Alquilar una habitación o la vivienda completa si se produce un traslado.
- Solicitar ayudas públicas para rehabilitación, accesibilidad o dependencia.
- Utilizar ahorro financiero o rescatar gradualmente un plan de pensiones.
- Acordar financiación familiar documentada jurídicamente.
Si también dispones de ahorro privado, revisa cómo coordinar estas decisiones con nuestra guía sobre cómo rescatar un plan de pensiones en 2026.
Preguntas frecuentes
¿El banco se queda automáticamente con la casa?
No. En una hipoteca inversa los herederos reciben la vivienda y deben decidir cómo atender la deuda. La entidad solo puede ejecutar la garantía siguiendo el procedimiento correspondiente si la deuda no se paga.
¿Puedo vender una vivienda que tiene hipoteca inversa?
Puede transmitirse, pero la entidad puede declarar vencido anticipadamente el préstamo si no se sustituye adecuadamente la garantía. Antes de ponerla a la venta debe solicitarse un certificado de deuda y revisar las condiciones de cancelación.
¿Puedo alquilar después de vender la nuda propiedad?
Normalmente sí cuando se conserva un usufructo con facultad de arrendamiento. No debe presuponerse lo mismo si la escritura únicamente reconoce un derecho de uso o habitación.
¿La venta de la nuda propiedad está siempre exenta de IRPF?
No. La exención principal exige que el vendedor tenga más de 65 años y que el inmueble cumpla los requisitos de vivienda habitual. En copropiedades debe estudiarse la situación individual de cada vendedor.
¿Quién debe asesorarme?
Conviene separar la función comercial del asesoramiento. La oferta puede proceder de una entidad o intermediario, pero la revisión debe realizarla un profesional independiente con conocimientos financieros, fiscales y sucesorios. Para determinadas consultas administrativas puedes seguir nuestra guía para pedir cita previa en la Seguridad Social.
Conclusión: no decidas únicamente por el dinero inicial
La hipoteca inversa conserva la propiedad, pero la deuda puede crecer considerablemente si transcurren muchos años. La nuda propiedad elimina el riesgo de endeudamiento y puede proporcionar más liquidez inmediata, pero supone transmitir definitivamente la vivienda.
La decisión debe tomarse comparando el dinero neto que se recibirá, el derecho de ocupación, la posibilidad de alquilar, los gastos futuros, el efecto sobre las prestaciones y lo que recibirán los herederos. Una buena operación no es necesariamente la que ofrece más dinero hoy, sino la que protege mejor la vivienda, los ingresos y las necesidades futuras del pensionista.
Aviso: este contenido es informativo y no sustituye el asesoramiento jurídico, fiscal o financiero individualizado. Las condiciones comerciales, la fiscalidad y la normativa autonómica pueden variar según el inmueble y las circunstancias personales.