
La jubilación flexible en 2026 permite a una persona que ya cobra una pensión contributiva de jubilación volver a trabajar y compatibilizar el salario o los ingresos profesionales con una parte de su pensión.
Esta modalidad experimenta una reforma profunda el 28 de agosto de 2026, fecha de entrada en vigor del Real Decreto 416/2026. Desde ese día se amplían los límites de jornada, se permite el acceso a determinados autónomos y se introducen porcentajes adicionales para quienes esperen al menos seis meses antes de volver a trabajar.
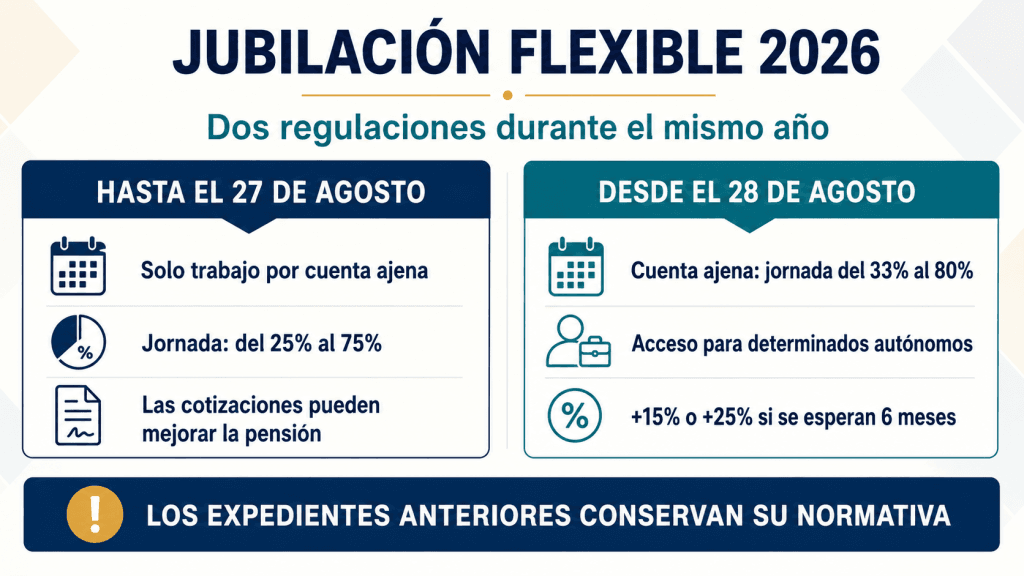
Resumen rápido desde el 28 de agosto de 2026: el pensionista podrá trabajar por cuenta ajena entre el 33% y el 80% de una jornada completa. También podrán acogerse determinados trabajadores autónomos. Si el primer trabajo comienza al menos seis meses después de jubilarse, la fracción compatible de la pensión aumenta 15 o 25 puntos porcentuales.
Qué es la jubilación flexible
La jubilación flexible es una modalidad de compatibilidad entre pensión y trabajo regulada a partir del artículo 213 de la Ley General de la Seguridad Social. Solo puede utilizarse cuando la pensión de jubilación ya ha sido reconocida.
Mientras se desarrolla la actividad compatible, el pensionista cobra:
- El salario del contrato a tiempo parcial o los rendimientos de la actividad por cuenta propia.
- Una parte de la pensión de jubilación, calculada conforme a las reglas aplicables.
Cuando finaliza el trabajo y se comunica el cese al INSS, se recupera el cobro íntegro de la pensión desde el primer día del mes siguiente.
Cambio de normativa el 28 de agosto de 2026
Durante 2026 conviven dos regulaciones distintas. La fecha en la que se inicia la jubilación flexible determina qué normas se aplican:
| Fecha de inicio | Normativa aplicable | Características principales |
|---|---|---|
| Hasta el 27 de agosto de 2026 | Real Decreto 1132/2002 | Trabajo por cuenta ajena a tiempo parcial. Las cotizaciones pueden mejorar posteriormente la pensión. |
| Desde el 28 de agosto de 2026 | Real Decreto 416/2026 | Jornada por cuenta ajena del 33% al 80%, acceso limitado para autónomos e incentivos si se esperan seis meses. |
Régimen transitorio: las jubilaciones flexibles iniciadas antes del 28 de agosto de 2026 continuarán rigiéndose por la normativa anterior mientras se mantenga esa situación. La nueva regulación no se aplica automáticamente a los expedientes anteriores.
Requisitos desde el 28 de agosto de 2026
Para acceder a la nueva jubilación flexible deben cumplirse las siguientes condiciones:
- Tener reconocida una pensión contributiva de jubilación. No es una forma de acceder inicialmente a la pensión, sino de volver a trabajar después de haberla causado.
- Comunicar previamente la actividad al INSS. También deben notificarse las modificaciones de jornada y el cese posterior.
- Trabajar por cuenta ajena a tiempo parcial con una jornada comprendida entre el 33% y el 80% de la correspondiente a una persona trabajadora a tiempo completo comparable.
- O realizar una actividad por cuenta propia cumpliendo el requisito especial establecido para los autónomos.
- No desempeñar un puesto incompatible en el sector público ni un alto cargo incluido en las incompatibilidades del artículo 213 de la LGSS.
No se exige haber alcanzado previamente la edad ordinaria ni haber demorado la jubilación. También puede acceder quien tenga reconocida una jubilación anticipada, aunque las consecuencias de las nuevas cotizaciones dependerán del tipo de jubilación anticipada.
Si todavía no te has jubilado, puedes comprobar la edad que te corresponde en nuestra tabla de edad de jubilación y años cotizados en 2026.
Jornada permitida por cuenta ajena
Desde el 28 de agosto de 2026, la jornada contratada deberá situarse entre el 33% y el 80% de la jornada de una persona trabajadora a tiempo completo comparable.
| Jornada completa de referencia | 33% de jornada | 80% de jornada |
|---|---|---|
| 40 horas semanales | 13 horas y 12 minutos | 32 horas |
| 37,5 horas semanales | 12 horas y 22 minutos aproximadamente | 30 horas |
El contrato debe reflejar claramente las horas ordinarias pactadas y su distribución. No basta con denominarlo “contrato a tiempo parcial”: la jornada real debe mantenerse dentro de la horquilla legal.
Cómo se calcula la pensión compatible
La regla general consiste en reducir la pensión en el mismo porcentaje que representa la jornada trabajada:
Pensión compatible = pensión reconocida × porcentaje de jornada no trabajada.
Por ejemplo, si se trabaja el 40% de una jornada completa, inicialmente corresponde el 60% de la pensión. Si se trabaja el 70%, corresponde inicialmente el 30%.
Incentivo por esperar seis meses antes de volver a trabajar
Si el primer trabajo por cuenta ajena en jubilación flexible comienza cuando han transcurrido al menos seis meses desde el reconocimiento de la pensión, se añade un porcentaje adicional calculado sobre la pensión que se cobraba antes de acceder a esta modalidad:
- Jornada entre el 33% y menos del 55%: se añaden 15 puntos porcentuales.
- Jornada entre el 55% y el 80%: se añaden 25 puntos porcentuales.
| Jornada trabajada | Pensión sin incentivo | Incentivo si se esperan 6 meses | Pensión total compatible |
|---|---|---|---|
| 33% | 67% | +15% | 82% |
| 40% | 60% | +15% | 75% |
| 50% | 50% | +15% | 65% |
| 55% | 45% | +25% | 70% |
| 60% | 40% | +25% | 65% |
| 70% | 30% | +25% | 55% |
| 80% | 20% | +25% | 45% |
Atención al límite del 55%: una jornada exactamente igual al 55% entra en el tramo que añade 25 puntos. Una jornada inferior, aunque sea del 54%, solo añade 15 puntos.
Ejemplo práctico con una pensión de 1.600 euros
Supongamos que una persona cobra una pensión bruta de 1.600 euros mensuales en 14 pagas y acepta un contrato al 50% de jornada.
Si comienza antes de que transcurran seis meses
- Pensión inicial: 1.600 euros.
- Jornada trabajada: 50%.
- Pensión compatible: 50% de 1.600 = 800 euros mensuales.
Si espera al menos seis meses
- Pensión resultante por la jornada: 800 euros.
- Incentivo: 15% de 1.600 = 240 euros.
- Pensión compatible total: 800 + 240 = 1.040 euros mensuales.
A esos 1.040 euros se añadiría el salario bruto correspondiente al contrato a tiempo parcial. El resultado debe analizarse también desde el punto de vista fiscal, porque pensión y salario tributan en el IRPF y existirán dos pagadores.
Nueva jubilación flexible para autónomos
Desde el 28 de agosto de 2026, la jubilación flexible también podrá aplicarse a una actividad por cuenta propia. Para acceder es necesario que el pensionista no hubiera estado de alta como trabajador autónomo durante los tres años inmediatamente anteriores a la fecha en la que se jubiló.
Durante la actividad autónoma compatible se cobra el 25% de la pensión, con independencia de los ingresos obtenidos. El complemento por brecha de género, cuando corresponda, se reduce en la misma proporción.
No debe confundirse con otra compatibilidad: el artículo 213.4 de la LGSS permite determinados trabajos por cuenta propia cuyos ingresos anuales no superen el salario mínimo interprofesional anual. Esa excepción tiene reglas diferentes y no genera nuevas cotizaciones ni derechos sobre la pensión.
Si la persona ya era autónoma antes de jubilarse o quiere continuar con su negocio habitual, deberá comprobar si reúne los requisitos de la jubilación de autónomos o de la jubilación activa.
¿Las nuevas cotizaciones aumentan la pensión?
Este es uno de los cambios más importantes de la reforma. Para las jubilaciones flexibles iniciadas desde el 28 de agosto de 2026, la regla general es que las cotizaciones realizadas durante el trabajo compatible no mejoran la pensión ya reconocida ni incrementan el complemento económico por jubilación demorada.
Excepción para la jubilación anticipada involuntaria
Existe una excepción para quienes accedieron a la jubilación anticipada por causa no imputable al trabajador antes de alcanzar su edad ordinaria.
Al finalizar la actividad, las nuevas cotizaciones pueden utilizarse para:
- Calcular de nuevo la base reguladora, sin que el resultado pueda perjudicar la base anterior.
- Modificar el porcentaje aplicable a la base reguladora según el nuevo periodo cotizado.
Puedes consultar las diferencias entre anticipación voluntaria e involuntaria en nuestra guía sobre la jubilación anticipada a los 63 y 61 años en 2026.
Qué ocurre con expedientes iniciados antes del 28 de agosto
Las jubilaciones flexibles iniciadas antes de la reforma conservan el régimen anterior. En estos casos, las cotizaciones efectuadas durante la suspensión parcial pueden recalcular la base reguladora, aumentar el porcentaje por años cotizados y, en determinadas jubilaciones anticipadas, reducir el coeficiente reductor.
Complementos, pagas extraordinarias y prestaciones
- Complemento a mínimos: no se cobra mientras se compatibiliza la pensión con el trabajo. Consulta los importes y límites en nuestra guía de pensiones mínimas y máximas en 2026.
- Complemento por brecha de género: desde el 28 de agosto se reduce y, cuando proceda, se incrementa en la misma proporción que la pensión compatible. No se mantiene íntegro. Puedes revisar sus requisitos en la guía del complemento para reducir la brecha de género.
- Pagas extraordinarias: se mantienen, pero con la cuantía proporcional de pensión que corresponda durante el periodo de compatibilidad.
- Asistencia sanitaria: se conserva la condición de pensionista a efectos de las prestaciones sanitarias.
- Incapacidad temporal: es compatible mientras continúa la actividad. Si se extingue el trabajo y se produce la baja en la Seguridad Social, deja de cobrarse la incapacidad temporal y se abona la pensión de jubilación.
- Incapacidad permanente: la jubilación flexible es incompatible con una pensión de incapacidad permanente causada por la actividad desarrollada después de la jubilación.
Compatibilidad con el complemento por jubilación demorada
Las consecuencias dependen de la modalidad de incentivo elegida al demorar la jubilación:
- Porcentaje adicional: su cobro queda suspendido mientras se mantenga la jubilación flexible.
- Cantidad a tanto alzado: no permite acceder a la jubilación flexible.
- Opción mixta: tampoco permite aplicar la jubilación flexible.
Antes de optar por uno de estos incentivos conviene comparar sus efectos en nuestra guía sobre la jubilación demorada en 2026.
Diferencias entre jubilación flexible, activa y parcial
| Característica | Flexible | Activa | Parcial |
|---|---|---|---|
| Situación inicial | Ya existe una pensión reconocida | Se accede después de demorar la jubilación | Se reduce la jornada antes del retiro total |
| Cuenta ajena | Sí, a tiempo parcial | Sí, a tiempo completo o parcial | Sí |
| Cuenta propia | Sí, desde el 28 de agosto y con condiciones | Sí | No |
| Jornada | Entre el 33% y el 80% | Completa o parcial | Reducción dentro de los límites legales |
| Espera mínima | No, aunque esperar 6 meses mejora la pensión compatible | Al menos 1 año de demora | Depende de la modalidad |
| Mejora posterior de la pensión | No, salvo excepción por jubilación anticipada involuntaria | No | Puede influir en la pensión definitiva |
Estas modalidades no deben elegirse solo comparando el porcentaje de pensión. También influyen la edad de jubilación, el tipo de actividad, la jornada, las cotizaciones, la fiscalidad y los complementos reconocidos. Encontrarás más detalles en nuestra guía de jubilación activa y jubilación parcial en 2026.
Cómo solicitar la jubilación flexible paso a paso
- Comprueba la modalidad: verifica que el trabajo, la jornada y tu pensión cumplen las reglas de jubilación flexible.
- Revisa el contrato: si es por cuenta ajena, debe identificar la jornada parcial y su comparación con la jornada completa equivalente.
- Calcula la pensión compatible: aplica el porcentaje de jornada y comprueba si tienes derecho al incentivo por haber esperado seis meses.
- Comunica el inicio al INSS antes de comenzar: utiliza el servicio oficial de comunicación de inicio o fin de actividad laboral del pensionista.
- Conserva el justificante: guarda la comunicación registrada, el contrato, el alta y la resolución o confirmación recibida.
- Comunica cualquier cambio: una modificación del porcentaje de jornada también debe notificarse.
- Notifica el cese: al finalizar la actividad, comunícalo para que se reponga la pensión íntegra.
El trámite puede realizarse por internet o presentarse en un Centro de Atención e Información de la Seguridad Social. Si necesitas atención presencial, consulta cómo pedir cita previa en la Seguridad Social sin certificado digital.
Qué ocurre si no se comunica el trabajo
La comunicación debe efectuarse antes de comenzar la actividad. Si no se informa al INSS, tendrá la consideración de indebidamente percibida la parte de la pensión incompatible con el trabajo desde la fecha de inicio.
La Administración podrá exigir el reintegro de las cantidades cobradas indebidamente, además de imponer las sanciones que correspondan. La misma consecuencia puede producirse si se modifica la jornada y no se comunica el nuevo porcentaje.
Lista de comprobación antes de aceptar el trabajo
- ¿La pensión de jubilación ya está reconocida?
- ¿La actividad comenzará antes o después del 28 de agosto de 2026?
- ¿Se trata de un contrato por cuenta ajena o de una actividad autónoma?
- ¿La jornada por cuenta ajena está entre el 33% y el 80%?
- ¿Han transcurrido seis meses desde la jubilación para obtener el incentivo?
- ¿La pensión incluye complemento a mínimos, brecha de género o incentivo por demora?
- ¿Se ha calculado el efecto conjunto del salario y la pensión en el IRPF?
- ¿Se ha comunicado previamente la actividad al INSS?
Preguntas frecuentes
¿Puedo acceder a la jubilación flexible inmediatamente después de jubilarme?
Sí. No existe un periodo mínimo general de espera. Sin embargo, si el primer trabajo por cuenta ajena comienza al menos seis meses después, la fracción compatible de la pensión aumenta 15 o 25 puntos porcentuales.
¿Puede acogerse un pensionista procedente de una jubilación anticipada?
Sí. La reforma no lo prohíbe. No obstante, solo las jubilaciones anticipadas involuntarias obtenidas antes de la edad ordinaria conservan la excepción que permite utilizar las nuevas cotizaciones para revisar la pensión al finalizar la actividad.
¿Puedo trabajar a jornada completa?
No mediante jubilación flexible por cuenta ajena. La jornada máxima es el 80% de la jornada completa comparable. Para trabajar a jornada completa habría que estudiar la jubilación activa u otra regla de compatibilidad.
¿Puedo tener varios contratos parciales?
Debe comunicarse la totalidad de las actividades al INSS y respetarse globalmente el límite de jornada aplicable. Antes de firmar un segundo contrato es recomendable solicitar confirmación expresa sobre su compatibilidad para evitar cobros indebidos.
¿Cuándo se recupera el 100% de la pensión?
La reposición de la pensión íntegra produce efectos desde el primer día del mes siguiente al cese en la actividad, siempre que el final del trabajo se haya comunicado correctamente al INSS.
¿La jubilación flexible se aplica a Clases Pasivas?
El capítulo específico de jubilación flexible del Real Decreto 416/2026 no se aplica a los regímenes especiales de funcionarios civiles del Estado, Fuerzas Armadas y personal al servicio de la Administración de Justicia. Estos pensionistas deben consultar las compatibilidades propias de su régimen.