
La jubilación demorada en 2026 permite continuar trabajando después de alcanzar la edad ordinaria de jubilación y obtener, al solicitar finalmente la pensión, un incentivo económico por el tiempo adicional cotizado.
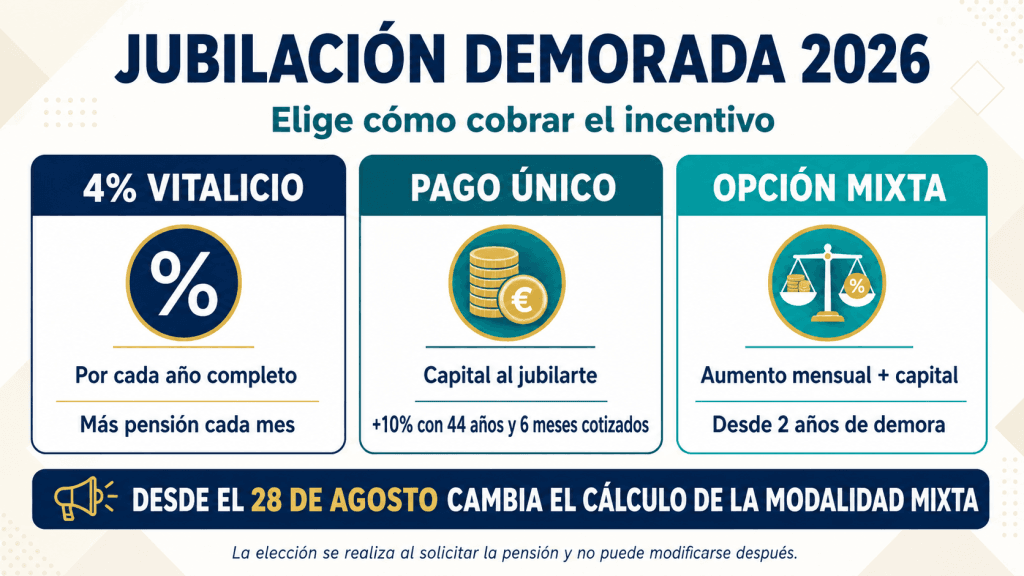
El trabajador puede elegir entre aumentar su pensión de forma vitalicia, recibir un pago único o combinar ambas opciones. Desde el 1 de abril de 2025 también se reconocen determinados periodos semestrales y, el 28 de agosto de 2026, cambia nuevamente el cálculo de la modalidad mixta.
Resumen rápido: por cada año completo de demora puede obtenerse un 4% adicional de pensión o una cantidad a tanto alzado. También existe una modalidad mixta. La elección se realiza al solicitar la jubilación, es definitiva y, si no se marca ninguna opción, el INSS aplica el porcentaje adicional.
Qué es la jubilación demorada
Existe jubilación demorada cuando una persona continúa trabajando y cotizando después de la edad ordinaria que le corresponde, sin solicitar todavía la pensión de jubilación.
En 2026, la edad ordinaria es:
- 65 años si se acreditan al menos 38 años y 3 meses cotizados.
- 66 años y 10 meses si no se alcanza ese periodo de cotización.
Puedes comprobar todos los tramos en nuestra tabla de edad de jubilación en 2026.
El complemento se genera por el trabajo efectivo y las cotizaciones posteriores al cumplimiento de la edad ordinaria. No computan los periodos en situaciones asimiladas al alta que no impliquen trabajo efectivo.
Requisitos para cobrar el incentivo
- Haber alcanzado la edad ordinaria de jubilación aplicable en cada caso.
- Reunir al menos 15 años cotizados cuando se alcanza dicha edad, con dos años comprendidos dentro de los 15 anteriores.
- Continuar trabajando y cotizando después de cumplir los requisitos ordinarios de jubilación.
- Acceder posteriormente a la jubilación desde una situación de alta y solicitar el incentivo al tramitar la pensión.
Los trabajadores autónomos incluidos en el RETA tienen acceso a los mismos incentivos generales. Puedes ampliar información en nuestra guía sobre la jubilación de autónomos en 2026.
Cuándo no se reconoce el complemento
El incentivo por demora no se aplica:
- En la jubilación parcial.
- En la jubilación flexible.
- Cuando se accede a la pensión desde una situación asimilada al alta sin trabajo efectivo.
- Por periodos trabajados antes de alcanzar la edad ordinaria correspondiente.
Las tres modalidades de cobro
Opción 1: porcentaje adicional vitalicio
Esta modalidad añade un 4% por cada año completo cotizado después de alcanzar la edad ordinaria. El porcentaje se aplica a la base reguladora y se incorpora a la pensión mensual durante toda la vida del pensionista.
| Demora acreditada | Porcentaje adicional |
|---|---|
| 1 año completo | 4% |
| 2 años completos | 8% |
| 2 años y más de 6 meses | 10% |
| 3 años completos | 12% |
| 4 años completos | 16% |
| 5 años completos | 20% |
Desde el 1 de abril de 2025, una vez acreditados al menos dos años completos de demora, un periodo adicional superior a seis meses e inferior a un año puede generar otro 2%.
Ejemplo: una demora de dos años y siete meses puede generar un 10% adicional: 8% por los dos años completos y 2% por el semestre adicional computable.
Qué ocurre si ya se alcanza la pensión máxima
La pensión mensual ordinaria no puede superar por sí sola el límite máximo establecido cada año. En 2026, dicho límite es de 3.359,60 euros mensuales en 14 pagas.
Si la pensión alcanza ese límite sin utilizar todo el porcentaje de demora, la parte no aplicada se abona mediante una cantidad adicional distribuida en 14 pagas. No obstante, la suma anual de la pensión y este complemento tampoco puede superar el tope máximo anual de la base de cotización vigente.
Consulta los importes completos en nuestra guía de pensiones mínimas y máximas en 2026.
Opción 2: cantidad a tanto alzado
En lugar de aumentar la mensualidad, puede elegirse un pago único al comenzar a cobrar la pensión. Su importe depende de:
- La pensión inicial anual reconocida.
- Los años completos de demora.
- Los años cotizados al alcanzar la edad ordinaria.
La fórmula por cada año completo es la siguiente:
Con menos de 44 años y 6 meses cotizados:

Pago por año = 800 × (pensión inicial anual ÷ 500) elevado a (1 ÷ 1,65)

Con 44 años y 6 meses cotizados o más:

Pago por año = 880 × (pensión inicial anual ÷ 500) elevado a (1 ÷ 1,65)
Quienes acrediten al menos 44 años y 6 meses al alcanzar la edad ordinaria reciben un 10% más que el resultado de la fórmula general.
A partir del segundo año completo de demora, un periodo adicional superior a seis meses e inferior a un año permite cobrar el 50% de la cantidad correspondiente a otro año.
Opción 3: modalidad mixta
La modalidad mixta combina un porcentaje permanente sobre la pensión con una cantidad a tanto alzado. Para elegirla es necesario acreditar al menos dos años completos de demora.
No consiste automáticamente en cobrar un 2% por cada año más medio cheque. La normativa reparte los años de demora: unos generan un 4% adicional y los restantes generan el pago único completo correspondiente a esos años.
Nueva modalidad mixta desde el 28 de agosto de 2026
El Real Decreto 416/2026 modifica el cálculo de la opción mixta para las pensiones causadas desde el 28 de agosto de 2026.
Demoras entre 2 años y 8 años y 6 meses
- Se dividen los años completos de demora entre dos.
- Por la primera mitad, redondeada al entero inferior, se reconoce un 4% adicional por año.
- Por los años completos restantes se abona la cantidad a tanto alzado.
- Si existe un semestre completo adicional, este genera la mitad del pago único correspondiente a un año.
| Demora | Incremento vitalicio | Pago único |
|---|---|---|
| 2 años | 4% por 1 año | Cantidad correspondiente a 1 año |
| 3 años | 4% por 1 año | Cantidad correspondiente a 2 años |
| 4 años | 8% por 2 años | Cantidad correspondiente a 2 años |
| 5 años y 6 meses | 8% por 2 años | Cantidad correspondiente a 3 años y medio |
| 8 años y 6 meses | 16% por 4 años | Cantidad correspondiente a 4 años y medio |
Demoras de 9 años o más
- Se cobra una cantidad a tanto alzado correspondiente a cinco años.
- Los años completos restantes generan un 4% adicional por año.
- Si existe un semestre completo adicional, se reconoce otro 2%.
Por ejemplo, una demora de nueve años genera un pago único por cinco años y un incremento vitalicio del 16% por los otros cuatro.
Qué ocurre si la pensión se solicita antes del 28 de agosto
Hasta el 27 de agosto de 2026, la modalidad mixta mantiene la regulación anterior:
- Entre 2 y 10 años completos: se divide el periodo por la mitad; la parte entera inferior genera el 4% por año y el resto genera cantidades a tanto alzado.
- Con 11 años completos o más: cinco años generan el pago único y el resto el porcentaje adicional.
La fecha relevante es el hecho causante de la pensión. Si la jubilación se encuentra próxima al 28 de agosto, conviene solicitar al INSS una simulación de ambas fechas antes de decidir.
Comparativa de las tres opciones
| Criterio | Porcentaje adicional | Pago único | Modalidad mixta |
|---|---|---|---|
| Cobro | Mensual y vitalicio | Un solo ingreso | Ingreso inicial y aumento mensual |
| Liquidez inmediata | Baja | Alta | Intermedia |
| Protección ante una vida larga | Alta | El pago no aumenta con los años de vida | Intermedia |
| Revalorizaciones futuras | El incremento forma parte del cálculo de la pensión | No revaloriza el capital ya cobrado | La parte porcentual sigue la evolución de la pensión |
| Fiscalidad inicial | Se integra anualmente en el IRPF | Concentra el ingreso en un ejercicio | Solo concentra la parte de capital |
| Posible reducción fiscal del 30% | No | Sí, sobre el capital y cumpliendo los requisitos | Sí, únicamente sobre la parte cobrada como capital |
Ejemplo práctico con una pensión de 2.000 euros
Supongamos que Roberto tiene derecho a una pensión inicial de 2.000 euros mensuales en 14 pagas, equivalente a 28.000 euros anuales. Acreditaba 40 años cotizados al cumplir la edad ordinaria y demora la jubilación dos años completos.
Porcentaje adicional
- Incremento: 4% × 2 años = 8%.
- Aumento mensual: 2.000 × 8% = 160 euros.
- Pensión resultante: 2.160 euros mensuales en 14 pagas.
- Aumento anual: 2.240 euros brutos.
Pago único
Aplicando la fórmula oficial para una carrera inferior a 44 años y 6 meses:
- Pago aproximado por cada año: 9.174,83 euros.
- Pago por dos años: 18.349,66 euros brutos.
- La pensión se mantiene en 2.000 euros mensuales, sin el 8% adicional.
Modalidad mixta
- Un año genera un incremento vitalicio del 4%: 80 euros mensuales.
- El otro año genera un pago único aproximado de 9.174,83 euros.
- Pensión resultante: 2.080 euros mensuales más el pago inicial.
Punto de equilibrio orientativo
En una comparación bruta y simplificada, el pago único de 18.349,66 euros equivale aproximadamente a 8 años y 2 meses de incrementos anuales de 2.240 euros.
Por tanto, a partir de ese momento el total acumulado mediante el porcentaje vitalicio sería superior. Esta comparación no incluye IRPF, revalorizaciones de la pensión, rentabilidad que pudiera obtenerse con el capital ni circunstancias personales.
No existe una opción universalmente mejor. La elección depende de la esperanza de vida, la necesidad de liquidez, otros ingresos, la situación familiar, el patrimonio y el tipo marginal de IRPF.
Fiscalidad en el IRPF
Tanto la pensión como el complemento por demora tienen la consideración de rendimientos del trabajo.
- Porcentaje vitalicio: se integra cada año en el IRPF junto con el resto de la pensión.
- Pago único: se declara en el ejercicio en que se percibe y puede elevar el tipo marginal aplicable.
- Modalidad mixta: la parte mensual tributa como renta y el capital se declara en el ejercicio de cobro.
La Dirección General de Tributos ha admitido la reducción del 30% prevista en el artículo 18.3 de la Ley del IRPF sobre el complemento cobrado en forma de capital, siempre que se cumplan sus requisitos. En la modalidad mixta, la reducción solo alcanza la parte recibida como pago único.
Conviene comprobar que la reducción figure correctamente en los datos fiscales y en el borrador de la Renta. La reducción no significa que Hacienda retenga un 30% menos en todos los casos, sino que se reduce la parte del rendimiento sometida a tributación.
Compatibilidad con la jubilación activa
Desde el 1 de abril de 2025, el complemento por demora en cualquiera de sus modalidades es compatible con la jubilación activa.
El porcentaje de pensión que puede cobrarse durante la jubilación activa depende de los años durante los que se haya demorado el acceso:
| Años de demora | Pensión compatible al comenzar la jubilación activa |
|---|---|
| 1 año | 45% |
| 2 años | 55% |
| 3 años | 65% |
| 4 años | 80% |
| 5 años o más | 100% |
Mientras se permanece en jubilación activa no se generan nuevos incrementos del complemento por demora. Consulta sus requisitos en nuestra guía sobre la jubilación activa y la jubilación parcial en 2026.
Cómo elegir la modalidad más conveniente
Antes de decidir, conviene realizar estas comprobaciones:
- Obtén la pensión inicial estimada en el simulador de Tu Seguridad Social.
- Calcula el porcentaje vitalicio según los años y semestres computables.
- Solicita la estimación del pago único con la fórmula correspondiente a tu carrera de cotización.
- Calcula el punto de equilibrio dividiendo el capital entre el incremento anual de pensión.
- Compara el resultado después de impuestos, no solo las cantidades brutas.
- Valora la liquidez y la situación familiar, especialmente si existen deudas, ahorro insuficiente o personas dependientes.
Cómo solicitar la jubilación demorada
- Comprueba la fecha ordinaria: verifica cuándo reuniste simultáneamente la edad y el periodo mínimo de cotización.
- Continúa en alta y trabajando: el incentivo se genera por cotizaciones posteriores con trabajo efectivo.
- Simula las tres alternativas: utiliza el simulador de jubilación de Tu Seguridad Social antes de presentar la solicitud definitiva.
- Solicita la pensión: al decidir retirarte, presenta la solicitud ordinaria de jubilación.
- Marca expresamente la modalidad elegida: porcentaje, cantidad a tanto alzado o modalidad mixta.
- Revisa la resolución: comprueba los años y semestres reconocidos, la pensión inicial y el complemento concedido.
Importante: la elección solo puede realizarse una vez y no puede modificarse después. Si no se selecciona ninguna modalidad, se aplica por defecto el porcentaje adicional.
La solicitud puede presentarse por internet o presencialmente en un Centro de Atención e Información de la Seguridad Social. Si necesitas acudir a una oficina, consulta cómo pedir cita previa en la Seguridad Social sin certificado digital.
Preguntas frecuentes
¿Tengo que avisar al INSS cuando alcanzo la edad ordinaria?
No es necesario solicitar previamente autorización para continuar trabajando. El complemento se pide posteriormente, junto con la pensión de jubilación.
¿Es obligatorio trabajar años completos?
El primer incentivo exige un año completo. Desde abril de 2025, una vez alcanzados al menos dos años completos de demora, determinados semestres adicionales también pueden computar.
¿Puedo cambiar de modalidad después de jubilarme?
No. La elección es única e irrevocable. Si no se ejerce expresamente, el INSS reconoce la modalidad de porcentaje adicional.
¿Puede elegirse la modalidad mixta con un solo año de demora?
No. Se necesitan al menos dos años completos cotizados después de alcanzar la edad ordinaria.
¿El pago único forma parte de la herencia?
Una vez ingresado, el capital se integra en el patrimonio del pensionista y seguirá las reglas sucesorias generales. El porcentaje vitalicio, en cambio, se extingue con la pensión y no se transmite como una renta independiente.